
Angenommen, jemand arbeitet in einem körperlich fordernden Beruf, verdient ordentlich und fühlt sich gesund. Eine Berufsunfähigkeitsversicherung wirkt da wie etwas für später, wenn die Knie zwicken. Ein typischer Fall, wie er in Beratungen oft beschrieben wird: Der Abschluss erfolgt eher widerwillig, weil jemand aus dem Umfeld drängt. Jahre später meldet sich der Rücken, erst als Ziehen, dann als Bandscheibenvorfall, schließlich mit der ärztlichen Einschätzung, dass eine Rückkehr in den erlernten Beruf nicht mehr möglich ist.
Der finanzielle Teil folgt kurz darauf. Viele nehmen vage an, der Staat fange so etwas auf. Für alle, die nach dem 1. Januar 1961 geboren sind, gibt es aber keine gesetzliche Berufsunfähigkeitsrente mehr, nur noch die Erwerbsminderungsrente. Und die liegt nach Angaben der Verbraucherzentrale im Schnitt unter dem Grundsicherungsniveau, vom gewohnten Einkommen also weit entfernt.
In unserem Beispiel trägt dann genau der Vertrag, der damals eher nebenbei abgeschlossen wurde. Die private Absicherung zahlt ab der anerkannten Berufsunfähigkeit eine monatliche Rente, die zusammen mit einer möglichen staatlichen Leistung den Alltag finanziert. Ohne diesen Vertrag sähe dieselbe Diagnose finanziell ganz anders aus. Den Unterschied macht eine einzige Entscheidung in jungen Jahren.
Am Anfang lohnt es sich deshalb, sich früh und in Ruhe zu informieren, statt im Ernstfall zu improvisieren. Gut aufbereitete Übersichten gibt es inzwischen einige, etwa wie Berufsunfähigkeitsversicherung.de im Detail erklärt, worauf es bei Bedingungen, Gesundheitsfragen und Rentenhöhe ankommt. Diese drei Punkte entscheiden später, wie gut ein Vertrag im Leistungsfall trägt.
Warum die gesetzliche Absicherung selten reicht
Viele Einsteiger unterschätzen, wie schmal das staatliche Netz gespannt ist. Die gesetzliche Erwerbsminderungsrente greift erst, wenn man auf dem allgemeinen Arbeitsmarkt kaum noch arbeiten kann. Den eigenen Beruf aufgeben zu müssen, reicht dafür nicht. Wer in allen Tätigkeiten weniger als drei Stunden täglich arbeiten kann, erhält die volle Rente; bei drei bis unter sechs Stunden gibt es nur die halbe. Zusätzlich müssen Vorversicherungszeiten erfüllt sein, in der Regel fünf Jahre Versicherung und drei Jahre Pflichtbeiträge in den letzten fünf Jahren, wie die Deutsche Rentenversicherung erläutert.
Übertragen auf das Beispiel heißt das: Der erlernte Beruf geht nicht mehr, ein Bürojob wäre theoretisch denkbar. Für die gesetzliche Rente zählt dann allein, ob noch irgendeine Tätigkeit drei oder sechs Stunden am Tag möglich ist. Die private Berufsunfähigkeitsversicherung fragt dagegen nach dem eigenen Beruf. Gute Verträge leisten, wenn man den zuletzt ausgeübten Beruf voraussichtlich sechs Monate lang zu mehr als 50 Prozent nicht mehr ausüben kann. Ob theoretisch noch ein anderer Job ginge, spielt dann keine Rolle.
Dieser Unterschied ist der Kern des Ganzen. Wer nur auf den Staat setzt, sichert im schlechtesten Fall das Existenzminimum ab, den gewohnten Lebensstandard aber nicht. Selten ist der Fall auch nicht: Nach Angaben der Verbraucherzentrale erhält bereits jeder fünfte Neurentner eine Rente wegen Erwerbsminderung.
Dazu kommt der zeitliche Faktor. Zwischen dem Antrag auf Erwerbsminderungsrente und dem Bescheid können Monate vergehen, in denen Miete, Strom und Lebensmittel trotzdem bezahlt werden müssen. Auch bei der privaten Versicherung prüft der Anbieter erst Unterlagen und Gutachten. Eine Rücklage von einigen Monatsausgaben hilft, diese Phase zu überbrücken, denn auch eine spätere Nachzahlung nützt wenig, wenn bis dahin das Konto leer ist.
Ein unabhängiges Beratungsgespräch hilft Einsteigern, Bedingungen und Rentenhöhe realistisch einzuschätzen.
Drei Dinge, die Einsteiger beim Abschluss richtig machen können
Drei Punkte beim Abschluss entscheiden über den Wert des Vertrags, auch wenn ihre Bedeutung oft erst im Leistungsfall klar wird.
Früh abschließen. Jung und gesund ist der günstigste Moment. Die Beiträge richten sich stark nach Alter und Gesundheitszustand beim Abschluss. Jede spätere Diagnose, sei es eine Rückenbehandlung oder eine Psychotherapie, kann den Schutz teurer machen, zu Ausschlüssen führen oder ihn ganz verhindern.
Gesundheitsfragen vollständig beantworten. Vor dem Vertrag stehen umfangreiche Fragen zur Vorgeschichte. Wer hier beschönigt oder etwas weglässt, riskiert, dass der Versicherer wegen Verletzung der vorvertraglichen Anzeigepflicht vom Vertrag zurücktritt und im Ernstfall nicht zahlt. Auch eine ausgeheilte Sportverletzung gehört angegeben, wenn danach gefragt wird. Bei Sorge wegen Vorerkrankungen empfiehlt die Verbraucherzentrale eine anonyme Risikovoranfrage. Sinnvoll ist es, sich vorab mit der eigenen Krankenakte zu beschäftigen; auch scheinbar harmlose Themen wie ein zurückliegender Rauchstopp und seine gesundheitlichen Folgen können in der Risikoprüfung eine Rolle spielen.
Die Rente hoch genug ansetzen. Als Richtwert gelten rund 80 Prozent des Nettoeinkommens, wie die Verbraucherzentrale empfiehlt. Eine zu niedrig gewählte Rente spart im Monat ein paar Euro, deckt am Ende aber die laufenden Kosten nicht. Das ist der häufigste stille Fehler: Der Vertrag existiert, aber die Summe ist zu klein, um wirklich zu tragen.
Finanzielle Vorsorge und Selbstfürsorge gehören zusammen. Als Teil der eigenen finanziellen Wellness verstanden, wird das Thema seltener aufgeschoben.
Was der Schutz kostet und was der Ernstfall kostet
An diesem Punkt winken viele Einsteiger ab: zu teuer. Wie hoch der Beitrag ausfällt, hängt vor allem von Beruf, Eintrittsalter, Gesundheitszustand, Rentenhöhe und Laufzeit ab. Für körperlich arbeitende Berufe ist er höher als für einen reinen Bürojob, weil das Risiko größer ist. Seriös lässt sich ein Preis deshalb nur mit einem konkreten Angebot nennen.
Hilfreich ist ein Perspektivwechsel. Die entscheidende Frage lautet: Was kostet es mich, wenn ich keinen Vertrag habe und der Fall eintritt? Eine einfache Beispielrechnung: Wer mit 35 berufsunfähig wird und bis 67 monatlich 2.000 Euro netto verdient hätte, verliert über 32 Jahre rund 768.000 Euro Einkommen, Gehaltssteigerungen nicht eingerechnet.
Zwei Stellschrauben helfen, den Beitrag im Rahmen zu halten, ohne den Schutz auszuhöhlen:
- Die Laufzeit: Der Vertrag sollte idealerweise bis zum Renteneintritt laufen, also bis 67. Endet er früher, klafft am Ende eine Lücke.
- Die vereinbarte Rente: Lieber etwas knapper kalkulieren und überhaupt einen Vertrag haben, als am zu hohen Beitrag zu scheitern. Wichtig ist, dass sich die Summe später über eine Nachversicherungsgarantie anheben lässt.
Die häufigsten Irrtümer von Einsteigern
In Gesprächen mit Berufsanfängern tauchen immer wieder dieselben Denkfehler auf. Vier davon besonders oft:
- „Das brauche ich erst später.“ Der Beitrag ist jung und gesund am günstigsten. Wer wartet, zahlt drauf oder wird abgelehnt.
- „Ich sitze im Büro, mir passiert nichts.“ Die häufigste Ursache für Berufsunfähigkeit sind psychische Erkrankungen, nicht Unfälle. Sie treffen Schreibtischberufe genauso.
- „Meine Unfallversicherung reicht.“ Eine Unfallversicherung zahlt nur nach Unfällen. Die allermeisten Fälle von Berufsunfähigkeit haben aber eine Krankheit als Ursache.
- „Ich kümmere mich, wenn ich mehr verdiene.“ Der Schutz lässt sich später anpassen. Der Einstieg sollte trotzdem so früh wie möglich passieren.
Die Verteilung der Ursachen überrascht viele. Nach der jährlichen Auswertung des Analysehauses Morgen & Morgen geht rund ein Drittel der Fälle auf psychische Erkrankungen zurück. Es folgen Skelett und Bewegungsapparat sowie Krebs mit je etwa 17 bis 18 Prozent, Unfälle liegen unter zehn Prozent. Der Versichererverband GDV nannte im Mai 2025 zum Beispiel 35,75 Prozent für die Psyche und 6,96 Prozent für Unfälle.
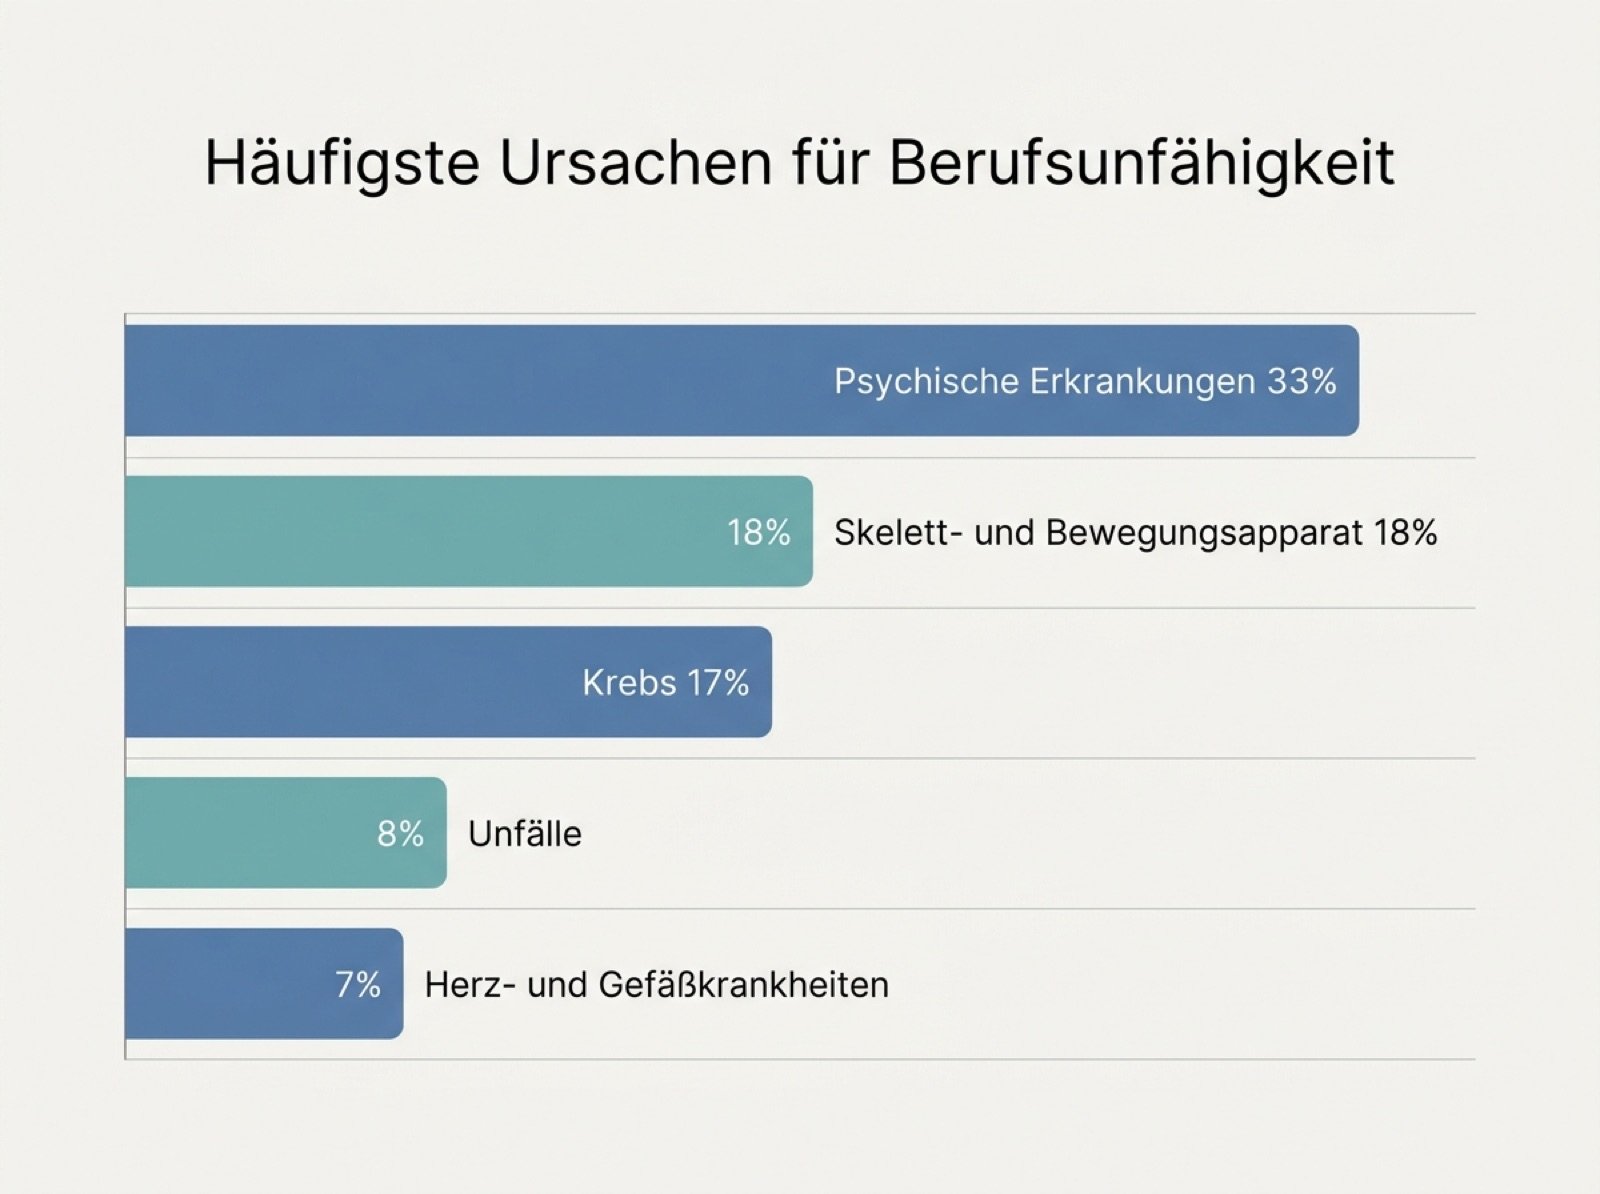
Psychische Erkrankungen sind heute die häufigste Ursache für Berufsunfähigkeit, vor Rücken- und Krebserkrankungen.
Woran Einsteiger einen guten Vertrag erkennen
Ein Vertrag ist nicht deshalb gut, weil er billig ist. Entscheidend sind die Bedingungen im Kleingedruckten. Diese Punkte lohnen einen genauen Blick:
- Verzicht auf die abstrakte Verweisung. Der Versicherer sollte nicht darauf verweisen dürfen, dass man theoretisch noch einen anderen Beruf ausüben könnte. Im Beispiel oben hinge davon die ganze Leistung ab.
- Prognosezeitraum von sechs Monaten. Gute Verträge leisten, wenn die Berufsunfähigkeit voraussichtlich mindestens ein halbes Jahr andauert.
- Nachversicherungsgarantie. So lässt sich die Rente bei Heirat, Kind oder Gehaltssprung ohne erneute Gesundheitsprüfung erhöhen.
- Weltweiter Schutz und faire Fristen. Kleinigkeiten, die im Ernstfall über Wochen der Unsicherheit entscheiden.
Wichtig ist außerdem, die Absicherung im größeren Bild der eigenen Finanzen zu sehen. Falls ohnehin ein Plan existiert, wie sich eine Einkommenslücke über mehrere Jahre überbrücken ließe, gehört die Berufsunfähigkeit fest in diese Rechnung. Und wer präventiv in die eigene Gesundheit investiert, etwa durch gesünderes Arbeiten am Schreibtisch, senkt zwar das Risiko, ersetzt die Absicherung aber nicht.
Was das Beispiel zeigt
Zurück zum Ausgangsfall: Mit einer privaten Rente im Rücken bleibt Zeit, sich beruflich neu zu orientieren, etwa in eine Tätigkeit mit weniger körperlicher Belastung oder in Teilzeit. Man muss nicht den erstbesten Job annehmen, um die Miete zu zahlen.
Für Einsteiger heißt das: Die Berufsunfähigkeitsversicherung schafft die Voraussetzung, im Ernstfall Entscheidungen in Ruhe zu treffen. Sie kostet in gesunden Jahren vergleichsweise wenig und zeigt ihren Wert erst, wenn man sie braucht. Deshalb lohnt der Abschluss, solange man sich gesund fühlt, und nicht erst, wenn der Rücken zum ersten Mal warnt.
Niemand muss die Sache an einem Nachmittag durchziehen. Ein realistischer erster Schritt:
- das eigene Nettoeinkommen notieren und 80 Prozent davon als Zielrente ansetzen,
- Beruf und körperliche Belastung ehrlich einschätzen,
- zwei oder drei Angebote mit gleicher Rente und Laufzeit bis 67 nebeneinanderlegen.
Wichtiger als der perfekte Tarif ist, dass überhaupt ein solider Grundschutz steht. Dieser Beitrag bietet eine allgemeine Orientierung und ersetzt keine individuelle Versicherungsberatung.