
Drei Jahre klingen überschaubar, und trotzdem sind es genau die letzten Berufsjahre, in denen viele nicht mehr arbeiten können oder wollen. Die gute Nachricht: Es gibt mehr als einen Weg, diese Zeit bis zum Ruhestand zu überbrücken, und sie unterscheiden sich stark in dem, was sie dauerhaft kosten. Wer früh plant, spart oft mehrere tausend Euro.
Dieser Überblick vergleicht die acht gängigen Wege, nennt die Höhe der jeweiligen Abzüge und zeigt, in welcher Reihenfolge du vorgehen und was du prüfen solltest.
Was drei Jahre früher wirklich kosten
Zuerst die Rechnung, die alles andere bestimmt. Wer vorzeitig in Rente gehen will, zahlt dauerhaft drauf: 0,3 Prozent Abschlag je Monat, den du früher aufhörst zu arbeiten. Bei drei Jahren sind das 36 Monate und damit 10,8 Prozent, beim Renteneintritt vier Jahre früher die Höchstgrenze von 14,4 Prozent.
Wichtig dabei: Diese Abzüge sind nicht befristet. Sie bleiben bis zum Lebensende bestehen und gelten anschließend auch für eine Hinterbliebenenrente. Ein Beispiel macht die Höhe greifbar:
| Rente vor der Regelaltersgrenze | Abschlag | Bei 1.600 Euro Rente |
|---|---|---|
| 1 Jahr früher | 3,6 Prozent | rund 58 Euro weniger je Monat |
| 2 Jahre früher | 7,2 Prozent | rund 115 Euro weniger |
| 3 Jahre früher | 10,8 Prozent | rund 173 Euro weniger |
| 4 Jahre früher | 14,4 Prozent | rund 230 Euro weniger |
Für den Jahrgang 1964 und später liegt die Regelaltersgrenze bei 67. Drei Jahre früher heißt also mit 64 aufhören. Genau darum geht es bei allen folgenden Wegen: den Übergang zu füllen, ohne die eigene Rente dauerhaft zu beschädigen.
Abschlagsfrei mit 45 Versicherungsjahren
Der attraktivste Weg, wenn du ihn erfüllst. Wer 45 Jahre Wartezeit zusammenbekommt, kann abschlagsfrei vor der Regelaltersgrenze in den Ruhestand gehen: für den Jahrgang 1964 und später mit 65 Jahren, für ältere Jahrgänge entsprechend früher.
Auf die 45 Jahre zählen Pflichtbeiträge aus Beschäftigung, Kindererziehungszeiten bis zum zehnten Lebensjahr, Pflegezeiten und Zeiten mit Krankengeld. Arbeitslosengeld zählt mit, allerdings nicht in den letzten zwei Jahren vor dem Rentenbeginn. Diese Ausnahme soll verhindern, dass Versicherte gezielt über die Arbeitslosigkeit in die abschlagsfreie Rente rutschen.
Ein Blick in den Rentenverlauf lohnt sich hier besonders. Viele Menschen liegen knapp unter der Grenze und könnten sie mit einer geklärten Ausbildungs- oder Pflegezeit bereits erreichen. Lass das frühzeitig prüfen, es ist der finanziell wirksamste Hebel überhaupt.
Mit 35 Versicherungsjahren ab 63 in Rente gehen
Der zweite gesetzliche Weg verlangt nur 35 Jahre Wartezeit und ist damit für deutlich mehr Menschen erreichbar. Der Preis: der volle Abzug von 0,3 Prozent je Monat.
Wer mit 64 statt mit 67 aufhört, nimmt also 10,8 Prozent dauerhaft in Kauf. Das ist teuer, aber es ist der einfachste Weg, und du brauchst dafür niemandes Zustimmung.
Seit 2023 gibt es dabei eine wichtige Erleichterung: Die Hinzuverdienstgrenze ist weggefallen. Du darfst neben der vorgezogenen Rente unbegrenzt arbeiten, ohne dass gekürzt wird. Für viele ist genau das die sinnvollste Lösung: früher gehen, den Abzug akzeptieren und im alten Job in Teilzeit weiterarbeiten.
Altersteilzeit im Blockmodell
Altersteilzeit wird zwischen Arbeitgeber und Beschäftigtem vereinbart, einen gesetzlichen Anspruch darauf gibt es nicht. Üblich ist das Blockmodell: Du arbeitest die erste Hälfte voll weiter und wirst in der zweiten Hälfte freigestellt, bekommst aber durchgehend etwa die Hälfte des Gehalts.
Aufgestockt wird in der Regel auf 70 bis 85 Prozent des bisherigen Nettoentgelts, dazu kommen zusätzliche Beiträge zur Rentenkasse. Viele Tarifverträge im öffentlichen Dienst und in der Industrie regeln das verbindlich.
Für drei Jahre Überbrückung heißt das konkret: sechs Jahre Altersteilzeit, die Hälfte davon arbeiten, die Hälfte frei. Wer diesen Weg nutzen will, sollte frühzeitig fragen, spätestens fünf Jahre vor dem gewünschten Ausstieg. Danach lässt sich das Modell zeitlich nicht mehr sauber aufbauen.
Arbeitslosengeld I ab 58
Der klassische Weg, wenn der Job ohnehin endet. Nach § 147 SGB III beträgt die Bezugsdauer ab 58 Jahren bis zu 24 Monate, sofern in den letzten fünf Jahren mindestens 48 Monate Versicherungspflicht bestanden haben.
Das deckt zwei der drei Jahre ab. Entscheidend ist ein Punkt, den viele übersehen: Während des Bezugs zahlt die Agentur für Arbeit weiter in die gesetzliche Rente ein, bemessen an 80 Prozent des vorherigen Bruttoentgelts. Dein Anspruch wächst also weiter, wenn auch langsamer.
Zwei Dinge sind zu beachten:
- Sperrzeit vermeiden. Bei einem Aufhebungsvertrag ohne wichtigen Grund droht eine Sperrzeit von zwölf Wochen. Eine Abfindung allein löst sie nicht aus, die Umstände der Beendigung in vielen Fällen aber sehr wohl.
- Die „58er-Regelung“ gibt es nicht mehr. Die erleichterten Bezugsbedingungen sind bereits Ende 2007 ausgelaufen. Wer heute Leistungen bezieht, muss dem Arbeitsmarkt zur Verfügung stehen.
Das Zeitwertkonto
Ein Wertguthaben ist die eleganteste Lösung, wenn der Arbeitgeber es anbietet. Auf ein solches Konto fließen Überstunden, Urlaubstage, Boni, Teile des Gehalts oder Sonderzahlungen, und zwar steuer- und sozialabgabenfrei. Versteuert wird erst bei der Auszahlung.
Der Vorteil liegt auf der Hand: In der Freistellungsphase bist du weiter beschäftigt, dein Gehalt läuft aus dem Guthaben, und die Einzahlungen laufen mit. Es entstehen keine Abzüge, weil du formal gar nicht früher in Rente gehst.
Der Haken: So eine lange Freistellung muss man erst ansparen. Wer damit mit 45 beginnt, schafft es. Wer mit 60 anfängt, nicht mehr. Dieses Modell gehört deshalb zu den Dingen, die man besonders frühzeitig klären sollte.
Teilrente und Flexirente
Seit der Flexirente lässt sich die Altersrente ab 63 in beliebiger Höhe als Teilrente beziehen, mindestens zehn Prozent der Vollrente. Du arbeitest also in Teilzeit weiter und ergänzt das Einkommen um den gewählten Rentenanteil.
Das hat zwei Vorteile. Erstens fällt der Abzug nur auf den tatsächlich bezogenen Anteil an, nicht auf die gesamte spätere Rente. Zweitens sammelst du im laufenden Job weitere Entgeltpunkte, die deine Rente wieder erhöhen.
Wer den Absprung nicht auf einmal schaffen möchte, findet hier den weichsten Übergang in den Ruhestand. Sinnvoll ist das besonders dort, wo eine Reduzierung der Stunden mitgetragen wird.
Abzüge gezielt ausgleichen
Ein Weg, der kaum bekannt ist: Ab dem 50. Lebensjahr kannst du die Abschläge einer geplanten vorgezogenen Rente durch eine Ausgleichszahlung ganz oder teilweise aufheben. Die Deutsche Rentenversicherung berechnet die nötige Höhe auf Antrag.
Für 10,8 Prozent Abzug auf eine Rente von 1.600 Euro sind je nach persönlicher Situation grob 40.000 bis 50.000 Euro fällig. Das klingt viel, ist aber steuerlich interessant: Die Zahlung lässt sich als Altersvorsorgeaufwendung absetzen, und sie kann auf mehrere Jahre verteilt werden. Wer eine Abfindung bekommt, sollte diese Variante unbedingt durchrechnen lassen.
Private Rücklagen und Abfindung nutzen
Der einfachste Weg ist oft der, über den am wenigsten geschrieben wird: die letzten Jahre aus eigenem Kapital zu finanzieren. Wer drei Jahre mit 2.000 Euro monatlich überbrücken möchte, braucht rund 72.000 Euro. Das klingt nach viel und ist für Beschäftigte mit Lebensversicherung, Betriebsrente oder einer Abfindung durchaus erreichbar.
Zwei Punkte sind dabei wichtig. Erstens solltest du die Krankenversicherung einplanen, dazu gleich mehr. Zweitens lohnt sich die steuerliche Prüfung: Eine Abfindung kann nach der Fünftelregelung besteuert werden, und in einem Jahr ohne weiteres Einkommen fällt die Belastung deutlich geringer aus als im letzten vollen Arbeitsjahr. Wer eine Abfindung erhält, sollte den Auszahlungszeitpunkt deshalb bewusst legen.
Eine Kombination ist meist am günstigsten: zwei Jahre Arbeitslosengeld, ein Jahr aus Rücklagen, dann abschlagsfrei in die Altersrente. Dabei bleiben die Beiträge zur Rentenversicherung während des Arbeitslosengeldes erhalten, und du zahlst keine dauerhaften Abschläge.
Der Posten, den fast alle vergessen: die Krankenversicherung
Wer vor der Rente aufhört, verliert den Arbeitgeberanteil zur Kranken- und Pflegeversicherung. Das ist der häufigste Rechenfehler bei der Planung der letzten Jahre.
| Situation | Wer zahlt die Beiträge |
|---|---|
| Arbeitslosengeld I | die Agentur für Arbeit, du bist weiter pflichtversichert |
| Altersteilzeit | Arbeitgeber und Beschäftigter wie bisher anteilig |
| Ohne Einkommen, freiwillig versichert | du allein, je nach Einkünften 250 bis 900 Euro pro Monat |
| Vorgezogene Altersrente | die Rentenversicherung trägt rund die Hälfte |
Besonders teuer wird die freiwillige Versicherung, wenn Miet- oder Kapitaleinkünfte vorhanden sind, denn die zählen dann mit. Wer dagegen die Vorversicherungszeit erfüllt, rutscht mit dem Rentenbeginn in die günstigere Krankenversicherung der Rentner. Genau deshalb ist eine überbrückte Lücke ohne Einkommen die teuerste aller Varianten, und genau deshalb ist Arbeitslosengeld so oft die bessere Wahl als ein Jahr ohne alles.
Die Möglichkeiten im Vergleich
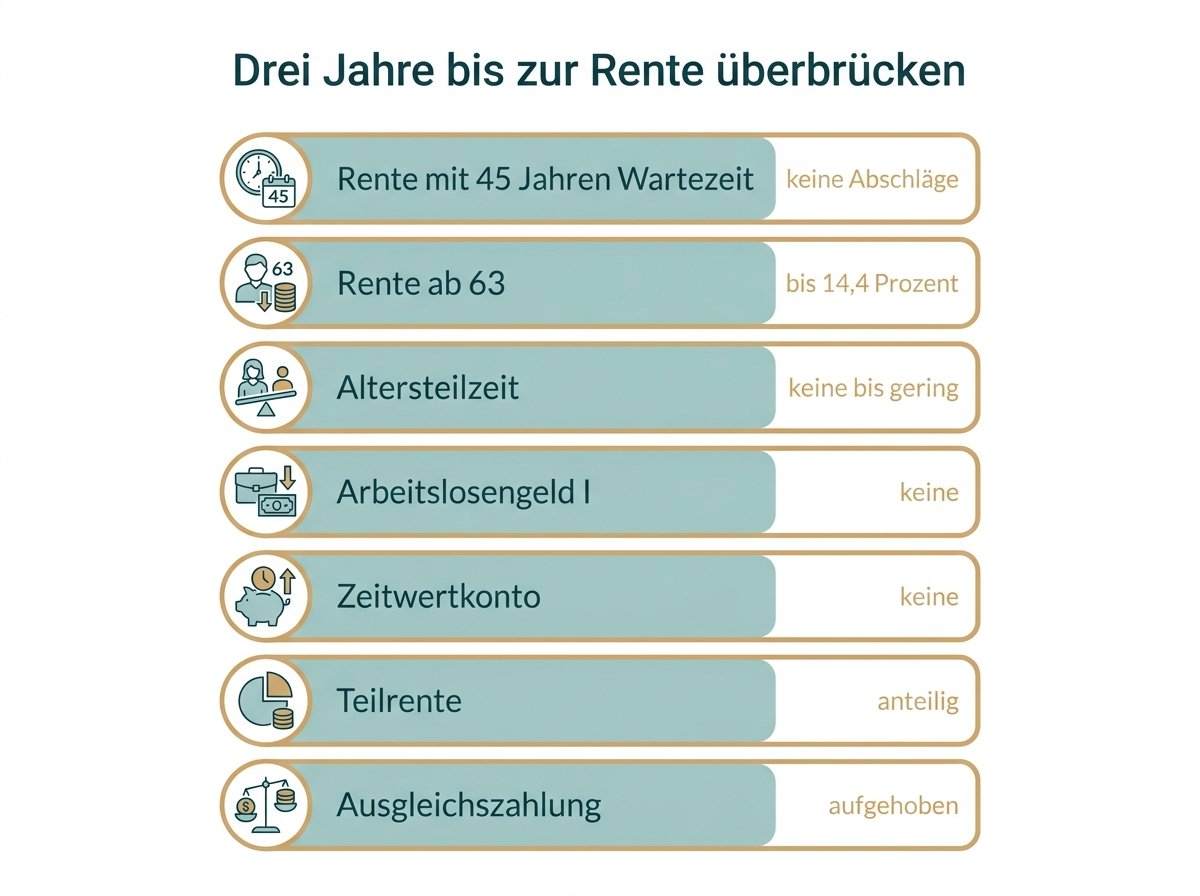
| Weg | Dauerhafte Abschläge | Voraussetzung |
|---|---|---|
| 45 Jahre Wartezeit | keine | 45 Versicherungsjahre |
| Rente ab 63 | bis 14,4 Prozent | 35 Versicherungsjahre |
| Altersteilzeit | keine bis gering | Zustimmung des Arbeitgebers |
| Arbeitslosengeld I | keine | Alter ab 58, 48 Monate Versicherungspflicht |
| Zeitwertkonto | keine | Angebot des Arbeitgebers, lange Ansparzeit |
| Teilrente | anteilig | Alter ab 63, Teilzeit möglich |
| Ausgleichszahlung | aufgehoben | Kapital ab etwa 40.000 Euro |
| Private Rücklagen | keine | eigenes Vermögen |
In der Praxis kombinieren die meisten zwei oder drei dieser Wege: etwa zwei Jahre Leistungen der Agentur, danach ein Jahr aus Rücklagen, dann abschlagsfrei in Rente gehen. Genau diese Kombination ist in vielen Fällen finanziell günstiger als der direkte Sprung in die vorgezogene Rente.
Dein Zeitplan
- Fünf Jahre vorher: Rentenkonto klären lassen und eine Auskunft anfordern. Nur so weißt du, wie viele Versicherungsjahre du wirklich hast.
- Vier Jahre vorher: Mit dem Arbeitgeber über Altersteilzeit oder ein Zeitwertkonto sprechen. Später wird es eng.
- Drei Jahre vorher: Termin bei der Deutschen Rentenversicherung. Die Beratung ist kostenlos und rechnet dir die Varianten durch.
- Zwei Jahre vorher: Die steuerliche Wirkung prüfen, besonders bei einer Abfindung oder Ausgleichszahlung.
- Sechs Monate vorher: Rentenantrag stellen. Er sollte spätestens drei Monate vor dem gewünschten Beginn vorliegen.
Häufige Fragen
Wie kann ich 3 Jahre bis zur Rente überbrücken?
Mit Altersteilzeit, Arbeitslosengeld, einem Zeitwertkonto, einer Teilrente, privaten Rücklagen oder einer Kombination daraus. Welcher Weg der beste ist, hängt von deinen Versicherungsjahren und der Haltung des Arbeitgebers ab.
Wie hoch sind die Abschläge?
0,3 Prozent je Monat, den du früher aufhörst zu arbeiten, maximal 14,4 Prozent. Sie gelten dauerhaft.
Wie lange bekomme ich mit 58 Arbeitslosengeld?
Bis zu 24 Monate, wenn in den letzten fünf Jahren mindestens 48 Monate Versicherungspflicht bestanden haben.
Kann ich neben der Rente arbeiten?
Ja, seit 2023 ohne Hinzuverdienstgrenze. Ein Job neben der vorgezogenen Rente erhöht deinen Anspruch sogar weiter.
Zählt Arbeitslosigkeit für die 45 Jahre?
Grundsätzlich ja, aber nicht in den letzten beiden Jahren vor dem Rentenbeginn.
Wo bekomme ich eine verbindliche Berechnung?
Bei der Deutschen Rentenversicherung, kostenlos. Wie sich ein früherer Rentenbezug später auswirkt, zeigt auch unser Beitrag zur Altersrente nach der Erwerbsminderungsrente. Wer nebenbei etwas dazuverdienen will, findet die Regeln unter wie viele Nebenjobs man haben darf.
*Zuletzt aktualisiert: September 2026. Dieser Beitrag ersetzt keine Rentenberatung.*