
Eine Sterbegeldversicherung zahlt im Todesfall eine vorher vereinbarte Versicherungssumme an eine bezugsberechtigte Person aus. Sie soll die Bestattung finanzieren und die Angehörigen finanziell entlasten. Der Vorteil liegt darin, dass die Familie in einer ohnehin schweren Zeit nicht auch noch finanziell einspringen muss.
Ob sich eine Sterbegeldversicherung lohnt, hängt fast nur an einer Zahl: dem Alter beim Abschluss. Wer mit 45 einsteigt, zahlt über Jahrzehnte günstige Beiträge. Wer mit 75 einsteigt, zahlt oft mehr ein, als die Hinterbliebenen später erhalten. Je höher das Alter beim Abschluss, desto höher der Beitrag.
Was ist eine Sterbegeldversicherung genau?
Sie ist eine kleine Kapitallebensversicherung, die nur im Tod der versicherten Person leistet. Die Sterbegeldversicherung läuft lebenslang, die Versicherungssumme liegt meist zwischen 3.000 und 15.000 Euro. Der Versicherungsschutz endet also nie von selbst.
Drei Merkmale unterscheiden sie von einer klassischen Lebensversicherung:
- Kleine Versicherungssummen. Es geht um die Bestattung, nicht um die Absicherung der ganzen Familie.
- Kaum Gesundheitsfragen. Viele Anbieter verzichten ganz darauf und arbeiten stattdessen mit einer Wartezeit.
- Feste Auszahlung. Der Versicherer leistet die vereinbarte Höhe, unabhängig davon, wie lange eingezahlt wurde.
Der Begriff Sterbeversicherung meint dasselbe Produkt. Mit dem früheren gesetzlichen Sterbegeld der Krankenkassen hat diese Sterbeversicherung nichts zu tun: Das Sterbegeld der Kassen wurde 2004 gestrichen. Seitdem müssen Angehörige die Beerdigung vollständig selbst finanzieren.
Was kostet eine Bestattung wirklich?
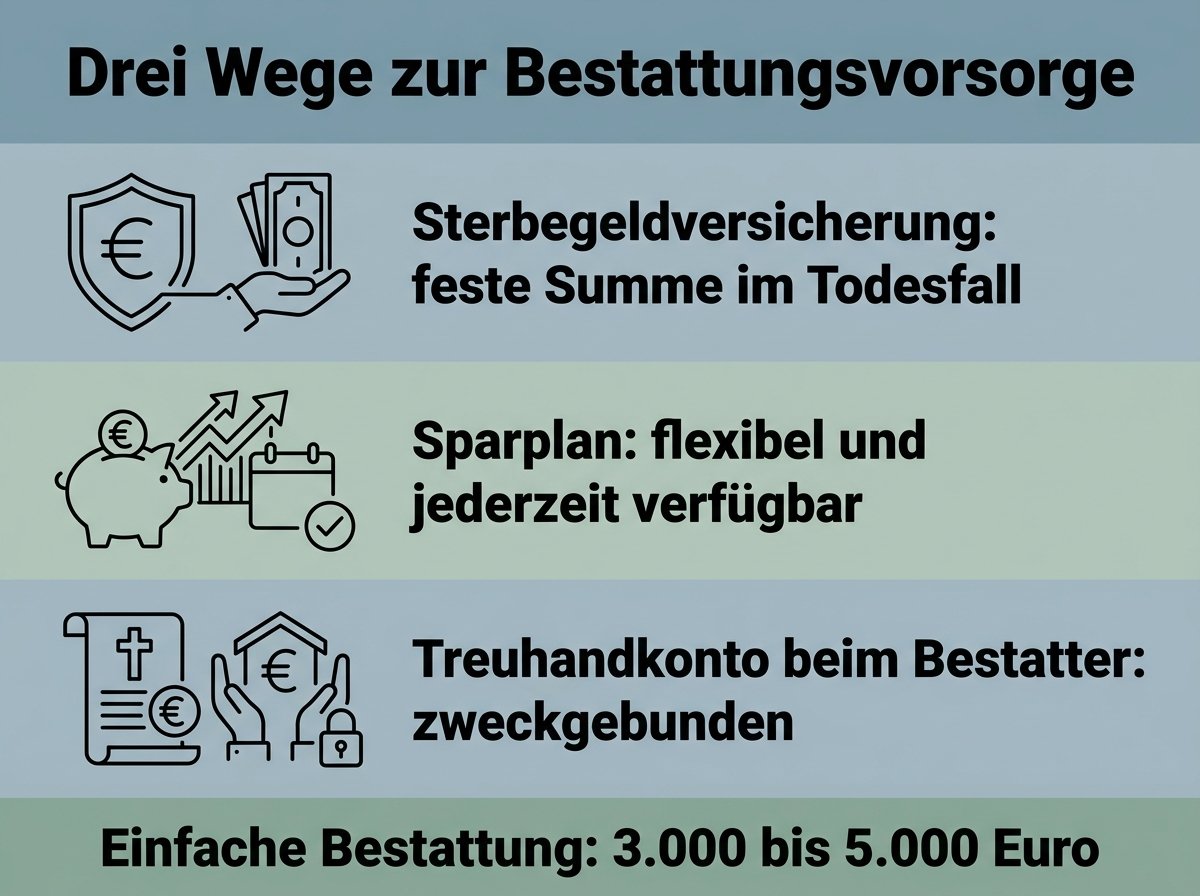
Das ist die Zahl, um die es eigentlich geht. Die Verbraucherzentrale beziffert in ihrer Einschätzung zur Sterbegeldversicherung schon eine einfache Bestattung auf 3.000 bis 5.000 Euro.
Mit Grabstelle, Grabmal und einer größeren Trauerfeier liegt die Summe deutlich darüber. Diese Posten fallen typischerweise an:
| Posten | Was dahintersteckt |
|---|---|
| Bestatter | Sarg oder Urne, Überführung, Formalitäten |
| Friedhof | Grabnutzungsgebühr, Beisetzung, Verwaltung |
| Grabmal | Stein, Beschriftung, Fundament |
| Trauerfeier | Raum, Redner, Musik, Blumen |
| Grabpflege | laufende Kosten über die gesamte Ruhezeit |
Die Grabpflege wird dabei am häufigsten vergessen. Sie läuft je nach Grabart 20 bis 30 Jahre weiter und taucht in keiner Bestattungsrechnung auf.
Für wen ist eine Sterbegeldversicherung sinnvoll?
Sie lohnt sich nicht für jeden. Diese Gruppen profitieren am ehesten:
- Menschen ohne Rücklagen, die kleine Beträge ansparen möchten und die Disziplin einer festen Versicherung schätzen
- Alleinstehende, die ihren Angehörigen die Organisation und die Vorfinanzierung ersparen wollen
- Personen mit Vorerkrankungen, die bei anderen Policen keinen Schutz mehr bekommen
- Wer eigene Wünsche hat und diese zu Lebzeiten mit einem Bestatter festhalten möchte
Wer dagegen bereits Erspartes hat, fährt mit einem Sparplan meist besser. Eine Sterbegeldversicherung ist dann vor allem eine teure Form des Sparens, und die Wahl fällt leicht.
Sinnvoll ist sie für Angehörige besonders dann, wenn das Geld schnell verfügbar sein muss. Das eigene Konto der verstorbenen Person wird oft erst nach Vorlage des Erbscheins freigegeben, die Bestatterrechnung kommt aber nach wenigen Wochen. Die Auszahlung der Sterbegeldversicherung läuft davon unabhängig.
Was kostet eine Sterbegeldversicherung?
Der monatliche Beitrag hängt von drei Faktoren ab: Alter beim Eintritt, gewünschte Versicherungssumme und Beitragszahlungsdauer.
Die Regel ist einfach. Je jünger du beim Abschluss bist und je länger du einzahlst, desto günstiger fällt der Beitrag aus. Ein Vertrag ab 50 kostet bei gleicher Höhe deutlich weniger als einer ab 70.
Wichtig ist der Blick auf die Gesamthöhe, nicht auf die Rate. Rechne aus, wie viel du bei durchschnittlicher Lebenserwartung insgesamt einzahlst, und stelle das der Versicherungssumme gegenüber. Bei spätem Abschluss übersteigen die eingezahlten Beiträge die Auszahlung häufig.
Ein weiterer Punkt: Manche Verträge sehen Beiträge bis zum Lebensende vor, andere enden mit 65 oder 85 Jahren. Die zweite Variante gibt im Alter spürbar mehr Sicherheit.
Wie hoch sollte die Versicherungssumme sein?
Orientiere dich an dem, was die Bestattung in deiner Region tatsächlich kostet, und nicht an dem, was der Prospekt vorschlägt.
Eine brauchbare Faustregel in drei Schritten:
- Grundkosten schätzen. Für eine einfache Beerdigung sind 3.000 bis 5.000 Euro realistisch.
- Eigene Wünsche einrechnen. Erdbestattung mit Grabmal, eine große Trauerfeier oder eine Seebestattung verschieben die Höhe deutlich.
- Vorhandenes abziehen. Rücklagen, eine bestehende Lebensversicherung oder eine Beihilfe des Arbeitgebers mindern den Bedarf.
Was übrig bleibt, ist die passende Versicherungssumme. Zu hoch angesetzt zahlst du jahrzehntelang für Geld, das niemand braucht. Zu niedrig angesetzt müssen die Hinterbliebenen trotzdem einspringen, und genau das möchten die meisten ja vermeiden.
Ein Hinweis zur Inflation: Bestattungskosten steigen, die vereinbarte Versicherungssumme bleibt dagegen fest. Manche Anbieter bieten eine jährliche Dynamik an, durch die Beitrag und Sterbegeld mitwachsen. Bei einer Laufzeit von dreißig Jahren ist das kein Detail, sondern der Unterschied zwischen ausreichender und halber Deckung.
Wie lange dauert die Wartezeit?
Weil kaum Gesundheitsfragen gestellt werden, sichern sich die Versicherer über eine Wartezeit ab. Üblich sind sechs bis 36 Monate.
Verstirbt die versicherte Person in dieser Zeit, zahlt der Versicherer in der Regel nur die eingezahlten Beiträge zurück, teils mit einem kleinen Zuschlag. Die volle Versicherungssumme gibt es erst danach. Bei einem Unfall gilt das meist nicht.
Zwei Ausnahmen sind Standard:
- Unfalltod ist meist ab dem ersten Tag voll versichert
- Eine Sterbegeldversicherung mit Gesundheitsprüfung verzichtet oft ganz auf die Wartezeit
Wer noch gesund ist, sollte deshalb eine Sterbegeldversicherung mit Gesundheitsprüfung prüfen. Sie ist häufig günstiger und sofort voll wirksam. Diese Wahl spart über die Jahre einiges an Beitrag.
Welche Gesundheitsfragen werden gestellt?
Das ist der eigentliche Verkaufsgrund vieler Angebote. Drei Stufen sind am Markt üblich:
| Variante | Gesundheitsprüfung | Wartezeit |
|---|---|---|
| Annahme ohne Prüfung | keine | meist 24 bis 36 Monate |
| Vereinfachte Prüfung | wenige Fragen | oft 6 bis 12 Monate |
| Volle Prüfung | ausführlicher Bogen | meist keine |
Beantworte die Fragen in jedem Fall vollständig und wahrheitsgemäß. Falsche Angaben können dazu führen, dass der Versicherungsschutz im Todesfall entfällt, und das trifft dann die Hinterbliebenen.
Wer bekommt das Geld ausgezahlt?
Die bezugsberechtigte Person, die im Vertrag steht. Das kann ein Angehöriger sein, ein Freund oder auch direkt das Bestattungsunternehmen. Diese Wahl triffst du beim Abschluss und kannst sie später ändern.
Dieser Punkt hat einen praktischen Vorteil: Das Sterbegeld fällt nicht in den Nachlass und wird unabhängig vom Erbschein ausgezahlt. Das Geld steht den Hinterbliebenen innerhalb weniger Tage zur Verfügung.
Prüfe die Bezugsberechtigung alle paar Jahre. Nach einer Trennung oder einem Tod in der Familie steht dort manchmal noch der falsche Name. Wer das Thema ohnehin ordnet, sollte auch an eine Vorsorgevollmacht denken.
Welche Alternativen gibt es?
Die Verbraucherzentrale empfiehlt in vielen Fällen andere Wege. Drei sind praxistauglich:
Sparplan. Ein Tagesgeldkonto oder ein einfacher Banksparplan mit monatlicher Rate. Volle Flexibilität, keine Bindung, und das Geld bleibt jederzeit verfügbar. Der Nachteil: Kommt der Tod früh, ist der Betrag noch nicht zusammen.
Bestattungsvorsorgevertrag mit Treuhandkonto. Du legst mit einem Bestatter fest, wie die Beisetzung ablaufen soll, und zahlst die Summe auf ein Treuhandkonto ein. Das Geld ist zweckgebunden und vor dem Zugriff Dritter geschützt.
Bestehende Lebensversicherung. Wer bereits eine Police hat, braucht meist keine zweite. Eine zusätzliche Sterbegeldversicherung wäre doppelte Versicherungssumme für denselben Zweck. Als Alternative zur Sterbegeldversicherung ist die vorhandene Lebensversicherung fast immer die günstigere Wahl.
Wer seine Rücklagen ohnehin neu sortiert, findet im Beitrag Finanzen im Griff einen Einstieg. Und wer kurz vor dem Ruhestand steht, sollte parallel klären, wie sich drei Jahre bis zur Rente überbrücken lassen.
Was gilt beim Sozialamt?
Für Menschen mit geringem Vermögen ist dieser Punkt entscheidend. Eine zweckgebundene Bestattungsvorsorge zählt nach der Rechtsprechung zum Schonvermögen und muss nicht für den Lebensunterhalt aufgebraucht werden.
Die Verbraucherzentrale nennt eine von den Gerichten gezogene Grenze von circa 5.400 Euro. Darüber hinaus wird im Einzelfall geprüft, ob die Vorsorge angemessen ist.
Wichtig ist die Zweckbindung. Ein normales Sparbuch wird angerechnet, ein Treuhandkonto beim Bestatter oder eine Police mit Leistung nur im Todesfall in der Regel nicht.
Kann man eine Sterbegeldversicherung kündigen?
Ja, aber es lohnt sich selten. Bei einer Kündigung erhältst du den Rückkaufswert, und der liegt in den ersten Jahren deutlich unter den eingezahlten Beiträgen.
Zwei Alternativen sind meist besser:
- Beitragsfreistellung. Der Vertrag läuft mit reduzierter Versicherungssumme weiter, du zahlst nichts mehr ein.
- Summe herabsetzen. Der Beitrag sinkt, der Schutz bleibt anteilig bestehen.
Vor einer Unterschrift gilt ohnehin: Vergleiche mehrere Tarife, lies die Bedingungen zur Wartezeit und rechne die Gesamtkosten aus. Ein Vergleich kostet nichts und macht den Unterschied zwischen sinnvoller Vorsorge und teurem Vertrag.
Worauf du beim Vergleich achten solltest
Die Angebote für eine Sterbegeldversicherung unterscheiden sich stärker, als die ähnlichen Namen vermuten lassen. Diese sieben Punkte entscheiden:
- Wartezeit und ob bei Tod durch Unfall sofort die volle Leistung fällig wird
- Ende der Beitragszahlung, also ob lebenslang gezahlt wird oder bis zu einem festen Alter
- Überschussbeteiligung, die die Auszahlung über die garantierte Versicherungssumme hinaus erhöhen kann
- Beitragsfreistellung, falls du später nicht mehr zahlen kannst
- Assistenzleistungen wie Hilfe bei Behördengängen für die Hinterbliebenen
- Höchsteintrittsalter, das bei vielen Anbietern zwischen 75 und 85 Jahren liegt
- Höhe aller Beiträge über die gesamte Laufzeit im Verhältnis zur Leistung
Hol dir mindestens drei Angebote und lass dir die Gesamtkosten schriftlich ausrechnen. Eine unabhängige Beratung, etwa bei der Verbraucherzentrale, kostet wenig und spart im Zweifel vierstellige Beträge.
Und der wichtigste Schritt kostet gar nichts: Sag deiner Familie, dass es die Sterbegeldversicherung gibt und wo die Unterlagen liegen. Ein Versicherungsschutz, von dem niemand weiß, hilft im Ernstfall keinem.
Häufige Fragen
Was ist eine Sterbegeldversicherung?
Eine kleine Lebensversicherung, die im Todesfall eine feste Summe für die Bestattung auszahlt.
Für wen ist sie sinnvoll?
Für Menschen ohne Rücklagen, Alleinstehende und Personen mit Vorerkrankungen. Wer Erspartes hat, fährt mit einem Sparplan meist besser.
Was kostet eine Beerdigung?
Eine einfache Bestattung kostet laut Verbraucherzentrale 3.000 bis 5.000 Euro. Mit Grabmal und Trauerfeier liegt die Summe höher.
Wie lange ist die Wartezeit?
Üblich sind sechs bis 36 Monate. Bei Unfalltod besteht meist sofort voller Schutz.
Wer erhält die Auszahlung?
Die im Vertrag benannte bezugsberechtigte Person. Ein Erbschein ist dafür nicht nötig.
Welche Alternativen gibt es?
Ein Sparplan, ein Bestattungsvorsorgevertrag mit Treuhandkonto oder eine bereits bestehende Lebensversicherung.
Zählt die Vorsorge zum Schonvermögen?
Zweckgebundene Bestattungsvorsorge ja, die Rechtsprechung nennt eine Grenze von etwa 5.400 Euro. Ein normales Sparbuch wird angerechnet.
Gibt es noch gesetzliches Sterbegeld?
Nein. Die Leistung der gesetzlichen Krankenkassen wurde 2004 gestrichen.
*Zuletzt aktualisiert: September 2026. Dieser Beitrag ist allgemeine Information und ersetzt keine individuelle Beratung.*