
Wer einen Schaden verursacht, haftet mit seinem gesamten Vermögen, unbegrenzt und lebenslang. Diese Regel steht in Paragraf 823 des Bürgerlichen Gesetzbuchs und ist der Grund, warum die private Haftpflichtversicherung als wichtigste Police überhaupt gilt.
Sie kostet wenig und deckt Personen-, Sach- und Vermögensschäden ab. Trotzdem halten sich fünf Irrtümer hartnäckig, und jeder einzelne kann teuer werden.
Irrtum 1: „Mir passiert schon nichts“
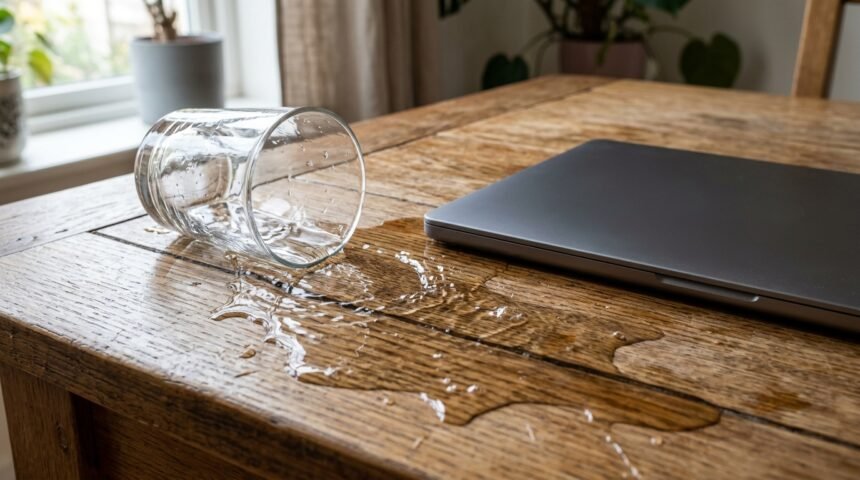
Die typischen Fälle sind banal. Ein Fahrradfahrer übersieht einen Fußgänger, der stürzt und sich die Hüfte bricht. Ein Glas Rotwein kippt auf das geliehene Notebook. Beim Hüten fremder Kinder passiert ein Unfall. Diese Beispiele stehen in jeder Schadenstatistik weit oben.
Teuer wird es fast nie durch einen Sachschaden. Wenn es dagegen zu einem Personenschaden kommt und jemand dauerhaft arbeitsunfähig wird, entstehen neben dem Schmerzensgeld noch Verdienstausfall, Behandlungskosten und eine lebenslange Rente. Sechsstellige Beträge sind dabei kein Extremfall, sondern ein realistisches Beispiel.
Die Verbraucherzentrale bezeichnet die private Haftpflichtversicherung deshalb als absolutes Muss für alle. Wer keine hat, muss im Ernstfall unter Umständen sein Leben lang Schadenersatz leisten.
Irrtum 2: „Eine Million Deckungssumme reicht“
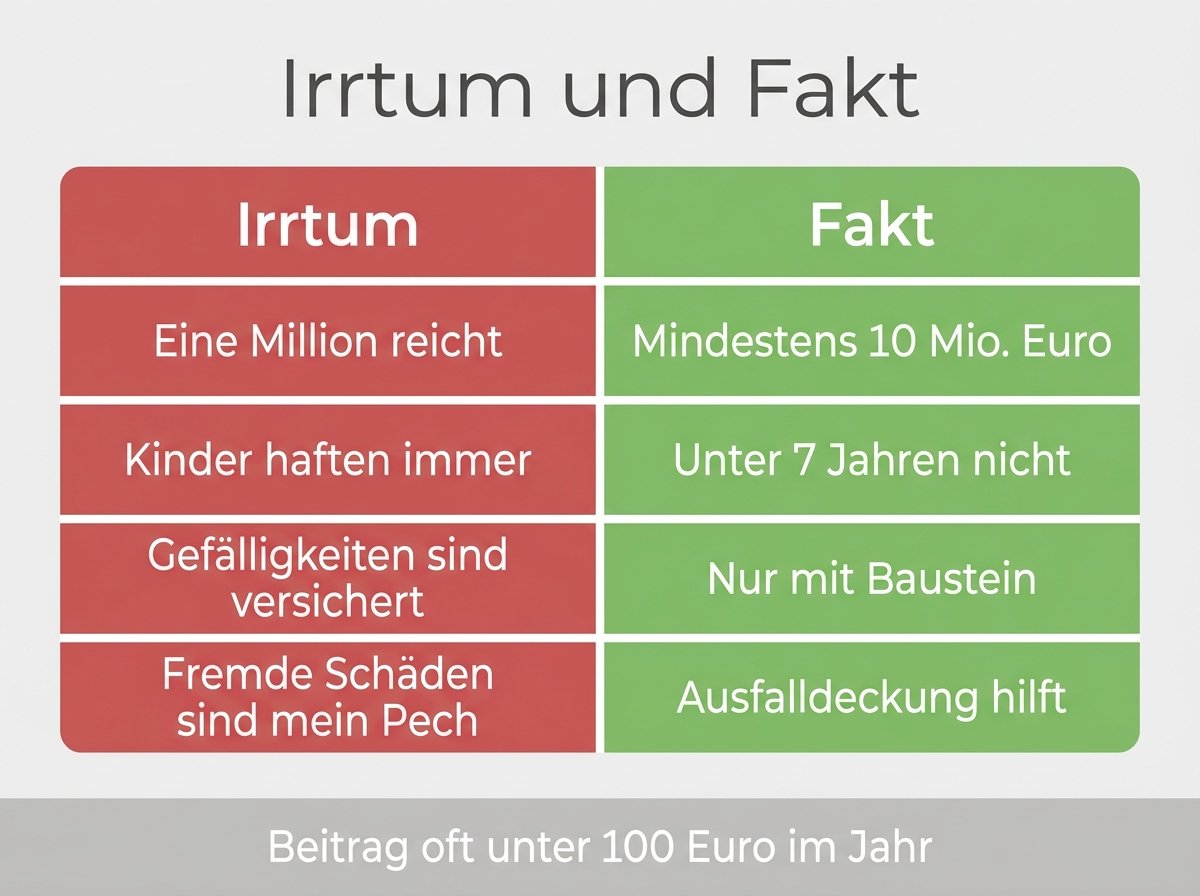
Das ist der häufigste Fehler in alten Verträgen. Die Verbraucherzentrale empfiehlt pauschal mindestens 10 Millionen Euro, und zwar für Personen-, Sach- und Vermögensschäden gemeinsam. Besser sind 50 oder sogar 100 Mio. €. Darum ist eine ausreichend hohe Deckungssumme der wichtigste Punkt im Vertrag.
Der Aufpreis für einen Tarif mit höheren Leistungen beträgt oft nur wenige Euro jährlich. Eine zu niedrige Summe bedeutet dagegen, dass du für den entstandenen Schaden oberhalb der Grenze selbst aufkommst.
| Versicherungssumme | Einschätzung |
|---|---|
| 1 bis 3 Mio. € | veraltet, bei Personenschäden riskant |
| 10 Mio. € | Mindeststandard |
| 50 Mio. € | empfehlenswert |
| 100 Mio. € | kaum teurer, maximale Sicherheit |
Prüfe außerdem, ob die Versicherungssumme wirklich pauschal gilt. Manche alten Policen nennen getrennte Höchstbeträge für Personen- und Sachschäden.
Irrtum 3: „Der Nachwuchs ist automatisch mitversichert“
Im Familientarif ist der Nachwuchs mitversichert, aber der entscheidende Punkt liegt woanders: Kleine Kinder haften gar nicht.
Nach dem Gesetz kann ein Kind, das noch nicht sieben Jahre alt ist, nicht verantwortlich gemacht werden. Im fließenden Verkehr gilt das sogar bis zum zehnten Geburtstag. Zerkratzt ein Fünfjähriger ein geliehenes Auto, muss also niemand für den entstandenen Schaden aufkommen, sofern die Eltern ihre Aufsichtspflicht erfüllt haben.
Für den Nachbarn bedeutet das: Er bleibt auf dem Schaden sitzen und hat keine Ansprüche. Genau dafür gibt es den Baustein Schäden durch deliktunfähige Personen. Der Versicherer leistet dann freiwillig, obwohl keine Pflicht besteht. Dieser Baustein gehört in jede Haftpflichtversicherung einer Familie.
Wichtig ist außerdem, bis wann volljährige Kinder versichert bleiben. Üblich ist: bis zum Ende der ersten Berufsausbildung oder des Erststudiums, solange sie unverheiratet sind.
Irrtum 4: „Gefälligkeiten sind Privatsache“
Wer einem Freund beim Umzug hilft und dabei den geliehenen Schrank beschädigt, haftet rechtlich oft gar nicht. Gerichte gehen bei reinen Gefälligkeiten von einem stillschweigenden Haftungsausschluss aus.
Für den Geschädigten ist das schlecht, für die Freundschaft auch. Gute Tarife schließen deshalb Gefälligkeitsschäden ausdrücklich ein und zahlen bei einfacher Fahrlässigkeit trotzdem.
Ähnlich verhält es sich beim Verlust fremder Schlüssel. Verlierst du den Schlüssel zur gemieteten Wohnung eines Bekannten oder einen beruflich überlassenen Generalschlüssel, kann der Austausch der Schließanlage fünfstellig werden. Dieser Punkt muss ausdrücklich in der Police stehen, sonst greift der Versicherungsschutz nicht.
Irrtum 5: „Für fremde Schäden kann ich nichts tun“
Der umgekehrte Fall wird meist übersehen: Jemand anderes beschädigt dein Eigentum und hat selbst keine Haftpflicht und kein Geld.
Dafür gibt es die Forderungsausfalldeckung. Sie springt ein, wenn der Verursacher zahlungsunfähig ist, und die Verbraucherzentrale nennt Summen von bis zu 10 Mio. €. Voraussetzung ist in der Regel ein Titel gegen den Schädiger.
Dieser Baustein kostet fast nichts und ist der einzige Teil der Haftpflichtversicherung, der dein eigenes finanzielles Risiko abdeckt.
Was die Privathaftpflicht abdeckt
Der Versicherungsschutz gilt für die Gefahren des täglichen Lebens. Dazu zählen laut Verbraucherzentrale unter anderem:
- Vernachlässigung der Aufsichtspflicht über Minderjährige, auch über fremde Kinder
- Verletzung von Verkehrssicherungspflichten, etwa beim Streuen im Winter
- Schäden als Fußgänger oder Radfahrer
- Private sportliche Betätigung
- Schäden mit Booten ohne Motor
- Schäden im Ehrenamt
- Unabsichtliche Übertragung eines Computervirus
Ausgeschlossen sind laut Verbraucherzentrale lediglich Schäden, die absichtlich verursacht werden. Dazu kommen Bereiche, für die du eine eigene Haftpflichtversicherung abschließen musst: das Auto über die Kfz-Haftpflicht, Hunde und Pferde über die Tierhalterhaftpflicht, das vermietete Haus über die Haus- und Grundbesitzerhaftpflicht, die berufliche Tätigkeit über die Betriebshaftpflicht.
Der Beitrag liegt bei vielen Angeboten unter 100 Euro pro Jahr. Für eine Familie ist das der günstigste Schutz vor einem existenziellen finanziellen Risiko überhaupt. Vor dem Abschluss lohnt trotzdem ein Vergleich, weil die Leistungen stark schwanken.
Wer die eigene Absicherung insgesamt sortiert, sollte danach prüfen, wann eine private Unfallversicherung sinnvoll ist und ob sich eine Rechtsschutzversicherung lohnt. Das Einkommen selbst schützt keine von beiden, das leistet nur die Berufsunfähigkeitsversicherung.
Häufige Fragen
Warum ist eine Privathaftpflichtversicherung so wichtig?
Weil du für verursachte Schäden unbegrenzt mit deinem Vermögen haftest. Ein Personenschaden kann sechsstellig werden.
Wie hoch sollte die Deckungssumme sein?
Mindestens 10 Mio. € pauschal für alle drei Schadenarten. Ein Tarif mit 50 Mio. € kostet meist nur wenige Euro mehr.
Sind Kinder und Partner mitversichert?
Ja, im Familientarif, und zwar bis zum Ende der ersten Ausbildung, solange die Kinder unverheiratet sind.
Was bedeutet Ausfalldeckung?
Die Versicherung zahlt, wenn ein anderer dir einen Schaden zufügt und selbst zahlungsunfähig ist.
Sind Gefälligkeitsschäden mitversichert?
Nur wenn der Vertrag sie ausdrücklich einschließt. Ohne diesen Baustein haftet der Helfer rechtlich meist gar nicht.
Was gilt bei Schlüsselverlust?
Gute Tarife übernehmen den Austausch der Schließanlage bei fremden privaten und beruflichen Schlüsseln.
Was ist nicht versichert?
Absichtlich verursachte Schäden, Schäden am eigenen Eigentum sowie alles, wofür es eigene Policen gibt: Auto, Hund, Vermietung, Beruf.
*Zuletzt aktualisiert: September 2026. Dieser Beitrag ist allgemeine Information und ersetzt keine individuelle Beratung.*