
Die gesetzliche Unfallversicherung deckt nur Arbeit, Schule und den Weg dorthin ab. Die meisten Unfälle passieren aber in der Freizeit. Genau diese Lücke schließt eine private Unfallversicherung. Wann zahlt sie, und wann nicht? Darum geht es hier.
Eine Unfallversicherung ist allerdings kein Rundumschutz und auch nicht die wichtigste Versicherung im Haushalt. Wer sie richtig einordnet, erkennt schnell, ob sich der Beitrag lohnt.
Wo die gesetzliche Unfallversicherung endet
Die gesetzliche Unfallversicherung läuft über die Berufsgenossenschaften und ist für Arbeitnehmer beitragsfrei. Diese Versicherung leistet bei:
- Arbeitsunfällen im Betrieb
- Wegeunfällen auf dem direkten Weg zur Arbeit und zurück
- Berufskrankheiten aus einer anerkannten Liste
- Unfällen in Kita, Schule und Hochschule
Nicht versichert sind alle anderen Situationen: der Sturz von der Leiter im eigenen Garten, der Skiunfall im Urlaub, der Sportunfall am Wochenende, der Treppensturz zu Hause.
Wer keiner Beschäftigung nachgeht, hat gar keinen gesetzlichen Versicherungsschutz. Das betrifft Selbstständige, alle, die den Haushalt führen, sowie Rentnerinnen und Rentner. Für diese Gruppen ist eine Unfallversicherung besonders sinnvoll.
Was die Unfallversicherung als Unfall anerkennt
Der Begriff ist enger gefasst, als die meisten vermuten. Die Verbraucherzentrale beschreibt in ihrer Einschätzung zur privaten Unfallversicherung die Definition so: Ein Unfall liegt vor, wenn die versicherte Person durch ein plötzlich von außen auf ihren Körper wirkendes Ereignis unfreiwillig eine Gesundheitsschädigung erleidet.
Vier Merkmale müssen zusammenkommen:
- Plötzlich, also kein schleichender Verlauf
- Von außen, also kein rein innerer Vorgang
- Unfreiwillig, also nicht absichtlich herbeigeführt
- Gesundheitsschädigung, also eine messbare Verletzung
Ein Bandscheibenvorfall beim Heben zählt deshalb meist nicht, ein Herzinfarkt am Steuer ebenfalls nicht. Krankheit und Unfall sind zwei verschiedene Dinge, und nur das zweite ist hier versichert. Gute Verträge erweitern die Definition aber und schließen zum Beispiel Eigenbewegungen, Infektionen durch Zeckenbisse oder Vergiftungen ein.
Wann zahlt die private Unfallversicherung?
Die private Unfallversicherung zahlt bei dauerhaften Unfallfolgen, nicht bei kurzer Krankschreibung. Diese Leistungen sind üblich:
| Leistung | Wofür |
|---|---|
| Invaliditätsleistung | einmalige Kapitalzahlung bei dauerhafter Beeinträchtigung |
| Unfallrente | monatliche Zahlung ab einem vereinbarten Invaliditätsgrad |
| Todesfallleistung | einmalige Summe an die Hinterbliebenen |
| Krankenhaustagegeld | fester Betrag pro Tag im Krankenhaus |
| Kosmetische Operationen | Wiederherstellung nach entstellenden Verletzungen |
| Bergungskosten | Rettung aus unwegsamem Gelände |
Die Invaliditätsleistung ist die wichtigste Leistung. Mit ihr finanzierst du das, was nach einem schweren Unfall wirklich Geld kostet: den barrierefreien Umbau der Wohnung, ein umgerüstetes Auto, eine Reduzierung der Arbeitszeit.
Wichtig ist die Frist. Die unfallbedingte Invalidität muss in der Regel innerhalb von 15 Monaten nach dem Unfall eingetreten, ärztlich festgestellt und beim Versicherer gemeldet sein. Versäumst du diese Frist, zahlt die Unfallversicherung nicht. Melde einen Unfall mit möglichen Folgen deshalb immer, auch wenn du die Tragweite noch nicht abschätzen kannst.
Gliedertaxe und Invaliditätsgrad
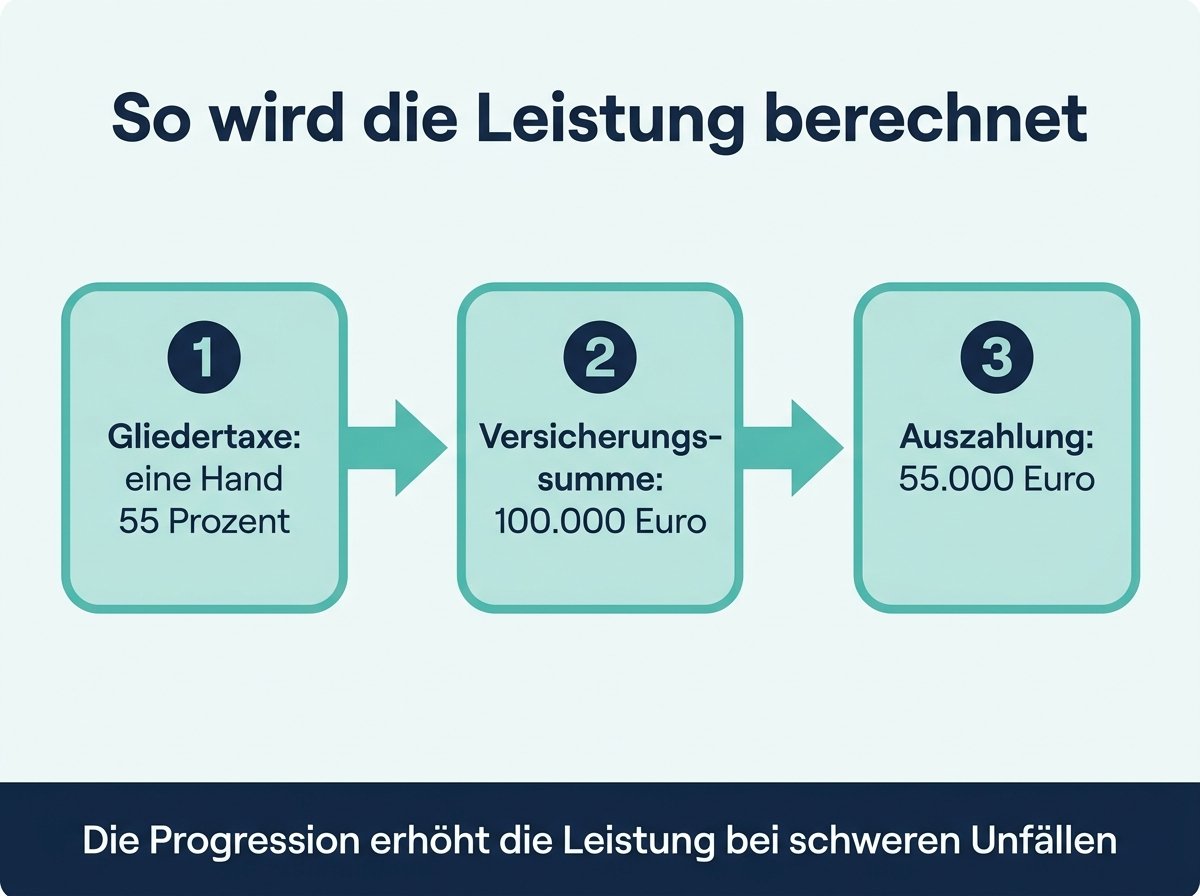
Wie viel Geld du nach einem Unfall bekommst, entscheidet die Gliedertaxe. Sie ordnet jedem Körperteil einen festen Prozentsatz zu, der bei vollständigem Verlust oder vollständiger Funktionsunfähigkeit gilt.
Die Verbraucherzentrale nennt diese Beispielwerte:
| Körperteil | Invaliditätsgrad |
|---|---|
| Ein Arm im Schultergelenk | 70 % |
| Ein Bein bis Mitte Oberschenkel | 60 % |
| Eine Hand | 55 % |
| Ein Auge | 50 % |
| Gehör auf einem Ohr | 30 % |
Die Rechnung ist simpel: Invaliditätsgrad mal Versicherungssumme. Bei 100.000 € Versicherungssumme und 50 % Invalidität erhältst du 50.000 €.
Entscheidend ist, dass jede Unfallversicherung ihre eigene Gliedertaxe festlegt. Einen einheitlichen Standard gibt es nicht. Gute Tarife setzen die Werte deutlich höher an als die Mindestwerte, und genau darin unterscheiden sich die Angebote stärker als im Beitrag.
Eine dauerhafte Beeinträchtigung liegt übrigens erst vor, wenn die Folgen des Unfalls voraussichtlich länger als drei Jahre bestehen bleiben.
Progression: mehr Geld bei schweren Fällen
Die Progression ist ein Hebel, der genau dann greift, wenn es wirklich ernst wird. Sie vervielfacht die Leistung bei hohen Invaliditätsgraden, während kleine Schäden unverändert abgerechnet werden.
Ein Beispiel mit 100.000 Euro Versicherungssumme und 350 Prozent Progression:
| Invalidität | Ohne Progression | Mit 350 % |
|---|---|---|
| 25 % | 25.000 € | 25.000 € |
| 50 % | 50.000 € | 100.000 € |
| 100 % | 100.000 € | 350.000 € |
Der Beitrag steigt dadurch nur moderat, die Leistung im schlimmsten Fall dagegen erheblich. Eine hohe Progression von mindestens 225 %, besser 350 %, gehört deshalb in jeden guten Vertrag.
Die Alternative wäre, einfach eine sehr hohe Versicherungssumme zu wählen. Das kostet aber deutlich mehr, weil dann auch die häufigen kleinen Schäden teurer werden.
Wie hoch sollte die Versicherungssumme sein?
Hier hilft eine Faustregel, die sich am Bruttojahreseinkommen orientiert. Die Verbraucherzentrale empfiehlt:
- Mit 30 Jahren: das Sechsfache des Bruttojahreseinkommens
- Mit 40 Jahren: das Fünffache
- Mit 50 Jahren: das Vierfache
Der Grund für die sinkende Empfehlung liegt in der verbleibenden Erwerbszeit. Wer mit 30 dauerhaft eingeschränkt wird, muss die Lücke über 35 Jahre tragen.
Bei einem Bruttoeinkommen von 45.000 € bedeutet das mit 40 Jahren eine Versicherungssumme von 225.000 €. Mit einer Progression von 350 % genügt dafür eine Grundsumme von rund 65.000 €.
Die Todesfallleistung solltest du mit mindestens 10.000 € vereinbaren, damit die Bestattung gedeckt ist.
Was die Unfallversicherung nicht zahlt
Genauso wichtig wie die Leistungen sind die Grenzen. Diese Punkte sind in fast jedem Vertrag ausgeschlossen oder stark eingeschränkt:
- Krankheiten jeder Art, auch wenn sie plötzlich auftreten
- Unfälle unter Alkohol- oder Drogeneinfluss ab bestimmten Promillegrenzen
- Vorsätzlich herbeigeführte Schäden
- Unfälle bei Straftaten oder bei Rennen mit Motorfahrzeugen
- Bestimmte Risikosportarten, je nach Vertrag etwa Fallschirmspringen oder Kampfsport
- Bauchbrüche und Unterleibsbrüche, sofern sie nicht durch eine äußere Einwirkung entstanden sind
Ein weiterer Punkt, der oft für Streit sorgt: Versicherer zahlen nur für die unfallbedingten Folgen. Hat eine bestehende Arthrose zur dauerhaften Einschränkung beigetragen, kürzt der Versicherer entsprechend dem Mitwirkungsanteil.
Auch die reine Erwerbsunfähigkeit ist nicht versichert. Wer nach einem Unfall zwar den Beruf nicht mehr ausüben kann, aber keinen messbaren Invaliditätsgrad nach der Gliedertaxe erreicht, geht leer aus. Das unterstreicht, warum eine Unfallversicherung eine Ergänzung ist und kein Ersatz für die Absicherung des Einkommens.
Für wen ist eine Unfallversicherung sinnvoll?
Diese Gruppen profitieren am deutlichsten:
- Selbstständige und Freiberufler, die keinen gesetzlichen Schutz haben
- Menschen ohne Erwerbstätigkeit, etwa in der Familienarbeit
- Rentnerinnen und Rentner, bei denen keine Berufsunfähigkeitsversicherung mehr greift
- Personen mit hohem Unfallrisiko im Beruf oder im Sport
- Kinder, denn eine Unfallversicherung für Kinder greift auch außerhalb von Kita und Schule
Weniger dringend ist die private Unfallversicherung für Angestellte, die bereits über die Berufsgenossenschaft versichert sind und eine Berufsunfähigkeitsversicherung haben.
Warum die Berufsunfähigkeitsversicherung meist wichtiger ist
Das ist der entscheidende Punkt, und er wird selten deutlich genug gesagt. Die Verbraucherzentrale weist darauf hin, dass Menschen in mehr als 90 Prozent aller Fälle durch eine Krankheit berufsunfähig werden und nicht durch einen Unfall.
Eine Unfallversicherung deckt also den kleineren Teil des Risikos ab. Wenn du nur einen Vertrag abschließen kannst, solltest du deshalb zuerst die Berufsunfähigkeitsversicherung prüfen. Der Unterschied zwischen Krankheit und Unfall entscheidet hier über alles. Die Grundlagen dazu stehen im Beitrag zur Berufsunfähigkeitsversicherung.
Die sinnvolle Reihenfolge der Absicherung sieht so aus:
- Privathaftpflicht, weil sie existenzielle Schäden abdeckt und wenig kostet
- Berufsunfähigkeitsversicherung, weil sie das Einkommen schützt
- Private Unfallversicherung, als Ergänzung für Invalidität und Umbaukosten
Warum Punkt eins keine Verhandlungssache ist, erklärt der Beitrag dazu, warum die Privathaftpflichtversicherung so wichtig ist. Und wer die eigene Absicherung insgesamt durchgeht, stößt schnell auch auf die Frage nach einer Zahnzusatzversicherung.
Worauf du beim Tarif achten solltest
Vergleiche bei einer Unfallversicherung nicht die Beiträge, sondern die Bedingungen. Diese sieben Punkte machen den Unterschied:
- Gliedertaxe mit Werten über dem Mindeststandard
- Progression von mindestens 225 %
- Erweiterter Unfallbegriff inklusive Eigenbewegung und Infektionen
- Mitwirkungsanteil von Vorerkrankungen: je höher die Grenze, desto besser
- Fristen für Feststellung und Meldung der Invalidität
- Keine Ausschlüsse für die Sportarten, die du betreibst
- Unfallrente ab einem niedrigen Invaliditätsgrad, falls gewünscht
Der Mitwirkungsanteil wird dabei am häufigsten übersehen. Er regelt, wie stark der Versicherer kürzen darf, wenn eine Vorerkrankung zum Schaden beigetragen hat. Gute Tarife kürzen erst ab 50 % Mitwirkung, schlechte schon ab 25 %.
Häufige Fragen
Wann zahlt eine private Unfallversicherung?
Vor allem eine einmalige Invaliditätsleistung bei dauerhaften Unfallfolgen. Dazu kommen je nach Tarif Unfallrente, Todesfallleistung und Bergungskosten.
Wann ist eine private Unfallversicherung sinnvoll?
Für Selbstständige, Menschen ohne Erwerbstätigkeit, Rentner, Kinder und Personen mit hohem Unfallrisiko.
Was ist die Gliedertaxe?
Eine Tabelle, die jedem Körperteil einen festen Invaliditätsgrad zuordnet. Sie unterscheidet sich von Versicherer zu Versicherer.
Was bedeutet Progression?
Ein Faktor, der die Leistung bei hoher Invalidität vervielfacht. Üblich sind 225 oder 350 %.
Wo greift die gesetzliche Unfallversicherung?
Bei Arbeits- und Wegeunfällen, Berufskrankheiten sowie in Kita, Schule und Hochschule. Die Freizeit ist nicht abgedeckt.
Wie hoch sollte die Versicherungssumme sein?
Mit 30 Jahren das Sechsfache des Bruttojahreseinkommens, mit 40 das Fünffache, mit 50 das Vierfache.
Was gilt als Unfall?
Ein plötzlich von außen auf den Körper wirkendes Ereignis, das unfreiwillig zu einer Gesundheitsschädigung führt.
Ersetzt sie eine Berufsunfähigkeitsversicherung?
Nein. Mehr als 90 % der Berufsunfähigkeiten entstehen durch Krankheit, und die deckt eine Unfallversicherung nicht ab.
*Zuletzt aktualisiert: September 2026. Dieser Beitrag ist allgemeine Information und ersetzt keine individuelle Beratung.*