
Der größte Vorteil einer Kreditkarte ist die weltweite Akzeptanz, der größte Nachteil die Teilzahlungsfunktion mit bis zu 25 Prozent effektivem Jahreszins. Alles andere hängt vom Kartentyp ab.
Genau dort liegt das Problem: Was im Alltag alles Kreditkarte heißt, sind vier sehr verschiedene Produkte. Wer die Unterschiede kennt, vermeidet die teuren Varianten.
Die vier Kartentypen im Vergleich
| Typ | Abrechnung | Zinsen |
|---|---|---|
| Debitkarte | sofort vom Girokonto | keine |
| Prepaid-Karte | vorher aufgeladenes Guthaben | keine |
| Charge Card | gesammelt, einmal im Monat | keine bei pünktlicher Zahlung |
| Echte Kreditkarte | Raten nach Wahl | ja, oft zweistellig |
Die ersten beiden sind streng genommen gar keine Kreditkarten, weil sie keinen Kredit einräumen. Als Zahlungsmittel funktionieren sie im Geschäft trotzdem identisch.
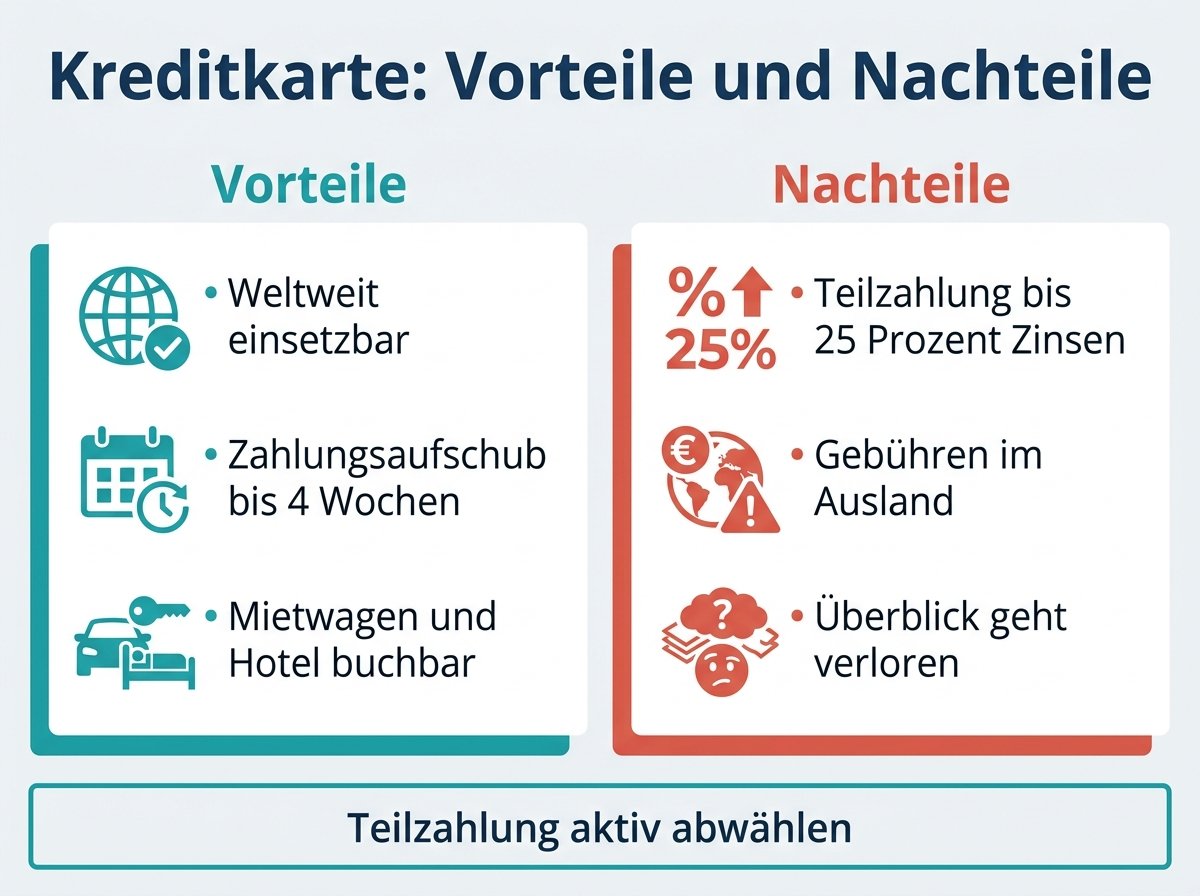
In Deutschland ist die Charge Card der Normalfall. Die Umsätze eines Monats werden gesammelt und dann in voller Höhe vom Girokonto abgebucht. Bis dahin erhältst du einen kostenlosen Zahlungsaufschub von bis zu vier Wochen. Diese klassischen Kreditkarten geben fast alle deutschen Banken aus.
Eine echte Kreditkarte mit Kreditrahmen erlaubt es dagegen, nur einen Teil zu zahlen. Der Rest wird gestundet und verzinst. Wichtig ist, diesen Unterschied vor dem Antrag zu klären.
Die Vorteile einer Kreditkarte
Weltweiter Einsatz. Visa und Mastercard werden an Millionen Akzeptanzstellen akzeptiert. In vielen Ländern ist bargeldlos bezahlen längst Standard, und in den USA oder Skandinavien kommst du ohne dieses Zahlungsmittel kaum weiter. In Geschäften und Restaurants geht die Transaktion zudem schneller als mit Bargeld.
Buchungen, die sonst nicht gehen. Mietwagen, Hotels und manche Fluggesellschaften verlangen eine Kreditkarte als Sicherheit. Eine Girocard oder Debitkarte wird dort oft abgelehnt.
Aufschub ohne Aufpreis. Deine Einkäufe werden gesammelt und zum Stichtag vom Girokonto abgebucht. Das verschafft finanziellen Spielraum, ohne dass Kosten entstehen.
Zusatzleistungen. Viele Anbieter beinhalten Reiseversicherungen, Cashback oder Bonusmeilen. Ob sich das rechnet, hängt vom Jahrespreis ab.
Sicherheit beim Bezahlen im Internet. Moderne Sicherheitsverfahren wie die Zwei-Faktor-Freigabe per App sind Pflicht. Bei unberechtigten Abbuchungen lässt sich das Geld zudem zurückholen. Deine Daten gibst du dabei nur einmal beim Anbieter ein.
Die Nachteile von Kreditkarten
Die Teilzahlung. Hier liegt die eigentliche Gefahr. Wer nur die Mindestrate begleicht, tilgt kaum und trägt hohe Sollzinsen. Die BaFin weist in ihrem Hinweis zu echten Kreditkarten darauf hin, dass der effektive Jahreszins bei den teuersten Karten fast 25 Prozent erreicht. Das ist fast dreimal so viel wie beim durchschnittlichen Ratenkredit und häufig teurer als der Dispo.
Mögliche Gebühren. Jahresgebühr, Fremdwährungsgebühr im Ausland, Entgelt fürs Bargeld abheben. Einige Anbieter berechnen sogar ein Entgelt, wenn du die Karte längere Zeit nicht nutzt. Diese möglichen Posten stehen im Preisverzeichnis.
Der Überblick geht verloren. Weil die Abrechnung im Folgemonat kommt, fällt es schwer, die Ausgaben im Blick zu behalten. Es besteht die Gefahr, schnell mehr auszugeben als geplant.
Missbrauch. Kartennummer, Ablaufdatum und Prüfziffer reichen bei manchen Händlern für eine Transaktion. Geht sie verloren, sperrst du sie über den Notruf 116 116.
Was im Ausland zusätzlich anfällt
Beim Bezahlen im Ausland entstehen zwei mögliche Kosten:
- Fremdwährungsgebühr: meist 1 bis 2 Prozent des Umsatzes außerhalb der Eurozone
- Automatengebühr: häufig ein Festbetrag plus Prozentsatz, teils vom Betreiber des Automaten
Ein Tipp für die Reise: Lass immer in der Landeswährung abrechnen. Bietet der Automat eine Umrechnung in Euro an, ist der Kurs fast immer schlechter. Das ist einfach zu merken und spart bei jeder Zahlung ein paar Euro.
Welche Karte passt zu wem?
- Für den Alltag in Deutschland: eine kostenlose Charge Card ohne Teilzahlung
- Für Vielreisende: eine Karte ohne Fremdwährungsgebühr, dafür mit Jahrespreis
- Für Jugendliche und zum Üben: eine Prepaid-Karte mit Guthaben
- Für alle, die zur Überschuldung neigen: Debitkarte statt Kreditrahmen
Besonders wichtig: Die Teilzahlung solltest du bei der Bank aktiv abwählen, wenn du sie nicht nutzen willst. Ab Werk ist sie häufig eingeschaltet.
Wer gerade ohnehin seine Fixkosten prüft, findet weitere Ansätze im Beitrag Finanzen im Griff. Wenn eine größere Anschaffung ansteht, ist ein Ratenkredit meist deutlich billiger als die Karte, wie der Kreditvergleich zeigt. Und beim laufenden Haushalt lohnt oft auch ein Blick auf den Gasvergleich.
Häufige Fragen
Welche Vorteile hat eine Kreditkarte?
Weltweite Akzeptanz, ein zinsfreier Zahlungsaufschub bis zum Abrechnungstag und Buchungen, die ohne Karte nicht möglich sind.
Welche Nachteile hat eine Kreditkarte?
Gebühren, der verlorene Überblick über die Ausgaben und vor allem die Zinsen der Teilzahlungsfunktion.
Was kostet eine Kreditkarte im Jahr?
Von kostenlos bis zu dreistelligen Beträgen. Kostenlose Angebote sind oft an ein Konto oder einen Mindestumsatz gekoppelt.
Was ist der Unterschied zwischen Charge Card und echter Kreditkarte?
Die Charge Card wird monatlich komplett ausgeglichen. Die echte Kreditkarte erlaubt Raten und verlangt dafür Zinsen.
Wie sicher ist Bezahlen per Kreditkarte?
Durch die Zwei-Faktor-Freigabe hoch. Unberechtigte Abbuchungen erhältst du in der Regel zurück.
Was tun bei Verlust der Karte?
Sofort über 116 116 sperren lassen und die Bank informieren.
Lohnt sich eine Karte mit Bonusprogramm?
Nur wenn der Gegenwert der Punkte den Jahrespreis übersteigt. Das ist häufig erst bei hohen Umsätzen der Fall.
*Zuletzt aktualisiert: September 2026. Dieser Beitrag ist allgemeine Information und ersetzt keine individuelle Finanzberatung.*