
Zwischen dem günstigsten und dem teuersten Angebot für denselben Ratenkredit liegen schnell mehrere tausend Euro. Ein Vergleich dauert zwanzig Minuten und ist damit der bestbezahlte Zeitaufwand im Haushalt.
Entscheidend ist, dass du die richtigen Größen vergleichst. Die beworbene Monatsrate sagt wenig aus, der Sollzins auch nicht. Diese Checkliste geht die Punkte durch, die den Preis eines Kredits wirklich bestimmen, und zwar für jeden Anbieter gleich.
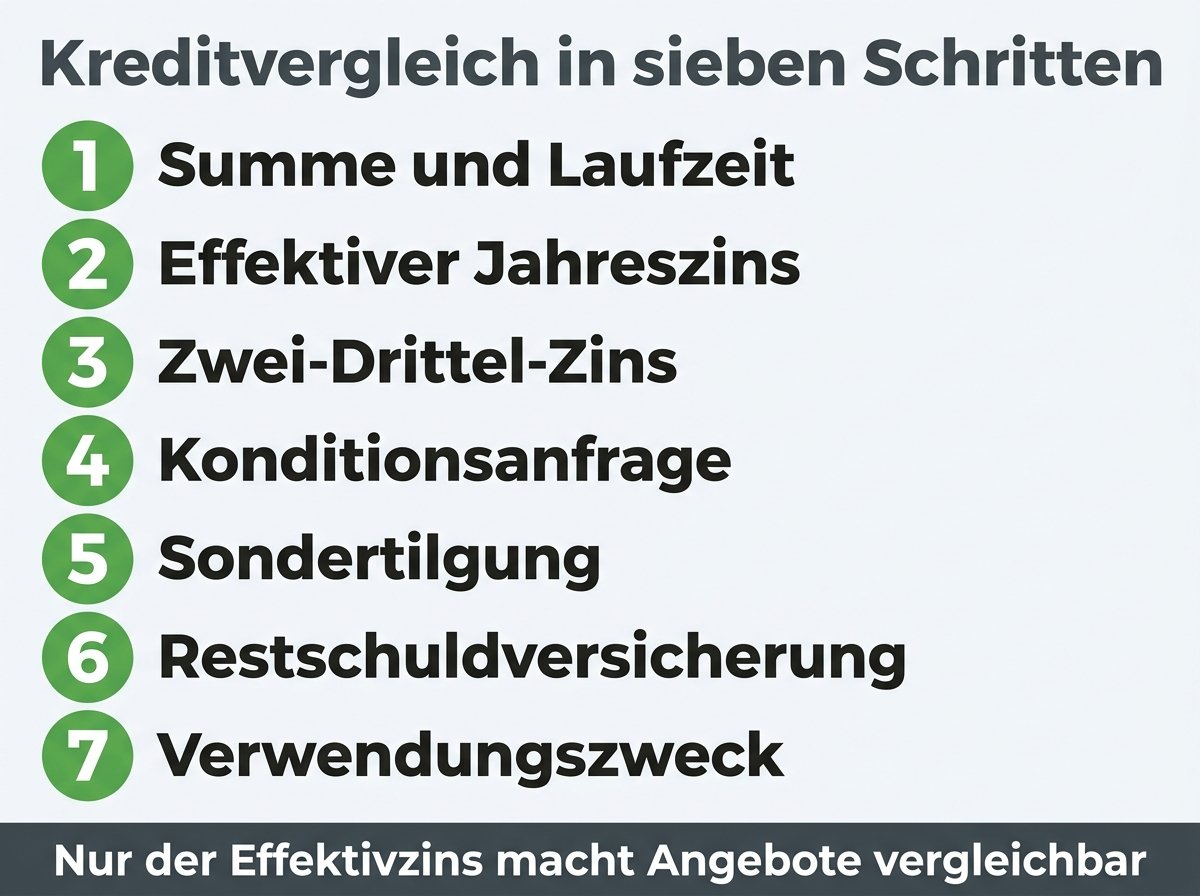
Die Checkliste im Überblick
| Nr. | Prüfpunkt | Warum wichtig |
|---|---|---|
| 1 | Kreditsumme und Laufzeit | bestimmen die Gesamtkosten |
| 2 | Effektiver Jahreszins | die einzige echte Vergleichsgröße |
| 3 | Zwei-Drittel-Zins | zeigt, was du realistisch bekommst |
| 4 | Konditionsanfrage | schützt den Schufa-Score |
| 5 | Sondertilgung | spart Zinsen bei Geldeingang |
| 6 | Restschuldversicherung | treibt die Kosten oft massiv |
| 7 | Verwendungszweck | senkt bei Auto und Immobilie den Zinssatz |
Diese Tabelle zeigt die Reihenfolge, in der du vorgehen solltest. Jeder Punkt wird unten ausführlich erklärt.
1. Kreditsumme und Laufzeit festlegen
Bevor du Kreditangebote verschiedener Banken einholst, brauchst du zwei Zahlen: die Höhe des Kredits und die Laufzeit in Monaten.
Beim Kredit gilt: so viel wie nötig, so wenig wie möglich. Rechne einen kleinen Puffer ein, aber runde nicht großzügig auf. Jeder zusätzliche Tausender kostet über die gesamte Laufzeit Zinsen.
Bei der Laufzeit steckt der häufigste Denkfehler. Eine längere Laufzeit senkt die monatliche Rate und erhöht gleichzeitig die Gesamtkosten deutlich:
| Laufzeit | Monatliche Rate | Zinskosten gesamt |
|---|---|---|
| 24 Monate | hoch | niedrig |
| 48 Monate | mittel | mittel |
| 84 Monate | niedrig | hoch |
Üblich sind beim Ratenkredit Laufzeiten zwischen 12 und 84 Monaten, einzelne Anbieter gehen bis 120 Monate. Wähle die kürzeste Laufzeit, deren Rate du sicher tragen kannst. Eine Rate, die bei jeder Autoreparatur wackelt, ist allerdings zu hoch angesetzt.
2. Den effektiven Jahreszins vergleichen
Das ist der wichtigste Punkt beim Vergleich der Kredite. Die BaFin schreibt in ihrem Hinweis dazu, wie sich Konsumentenkredite vergleichen lassen, unmissverständlich: Achte vor allem auf den effektiven Jahreszins.
Der Unterschied ist schnell erklärt:
- Sollzins: der reine Zinssatz auf die Kreditsumme
- Effektiver Jahreszins: enthält zusätzlich Vermittlungsgebühren, Bearbeitungskosten und die Zahlungsweise
Nur der effektive Jahreszins enthält alle Kosten und macht zwei Angebote vergleichbar. Ein Kredit mit niedrigem Sollzins und hohen Nebenkosten kann teurer sein als einer mit höherem Sollzins ohne Zusatzkosten.
Rechne zusätzlich den Gesamtbetrag aus, also den Kredit plus alle Zinsen. Der Gesamtbetrag steht in jedem seriösen Angebot und ist die ehrlichste Kennzahl überhaupt. So siehst du sofort, was der Kredit kostet.
3. Den Zwei-Drittel-Zins prüfen
Fast alle Anbieter werben mit bonitätsabhängigen Zinssätzen, erkennbar an Formulierungen wie „ab 3,9 Prozent“. Diesen Zinssatz bekommt nur, wer eine erstklassige Bonität mitbringt.
Deshalb schreibt der Gesetzgeber ein repräsentatives Beispiel vor, den sogenannten Zwei-Drittel-Zins. Er zeigt laut BaFin die Konditionen, die zwei Drittel der künftigen Kreditnehmer voraussichtlich erhalten.
Vergleiche also immer die Zwei-Drittel-Werte verschiedener Banken, nicht die Lockzinsen. Der niedrigste Zins im Werbebanner sagt über dein persönliches Kreditangebot fast nichts aus. Die aktuellen Zinssätze der Banken findest du in jedem Vergleichsportal.
4. Konditionsanfrage statt Kreditanfrage
Hier entsteht der teuerste vermeidbare Fehler. Deutsche Banken prüfen die Bonität über Scorewerte von Auskunfteien, meist der Schufa. Dabei gibt es zwei Arten von Anfragen:
Die Konditionsanfrage wird als „Anfrage Kreditkonditionen“ gespeichert. Sie ist nur für dich selbst sichtbar, bleibt zwölf Monate im System und fließt nicht in den Score ein.
Die Kreditanfrage wird als „Anfrage Kredit“ gespeichert, ist für andere Banken sichtbar und kann den Score senken. Mehrere solcher Anfragen kurz hintereinander wirken wie ein Warnsignal.
Achte deshalb bei jedem Vergleichsportal und bei jeder Bank auf den ausdrücklichen Hinweis, dass eine schufaneutrale Konditionsanfrage gestellt wird. Seriöse Anbieter schreiben das gut sichtbar dazu.
Ein Nebeneffekt: Deine persönlichen Daten liegen nach einem Vergleich bei mehreren Stellen. Prüfe, welche Einwilligungen zur Werbung du dabei erteilst, und widerrufe sie bei Bedarf.
5. Sondertilgung und Flexibilität sichern
Ein Kredit läuft mehrere Jahre, und in dieser Zeit ändert sich oft etwas. Diese drei Punkte gehören in jeden Kreditvertrag:
- Kostenlose Sondertilgung. Kommt unerwartet Geld herein, tilgst du damit einen Teil vorzeitig und sparst Zinsen. Viele deutsche Banken erlauben das ohne Aufpreis.
- Ratenpause. Ein bis zwei ausgesetzte Monatsraten pro Jahr geben Luft, wenn eine größere Ausgabe ansteht.
- Vorzeitige Gesamtablösung. Sie ist gesetzlich immer möglich. Die Bank darf dafür höchstens ein Prozent der Restschuld verlangen, bei einer Restlaufzeit unter zwölf Monaten höchstens 0,5 Prozent.
Bei einer kostenlosen Sondertilgung lohnt sich sogar ein leicht höherer Zinssatz, wenn du absehbar Geld erwartest.
6. Restschuldversicherung kritisch prüfen
Sie wird fast immer mit angeboten und ist der größte versteckte Kostenblock. Die Police soll die Raten übernehmen, wenn du arbeitslos wirst, krank wirst oder stirbst.
Zwei Dinge solltest du wissen:
- Die Prämie wird oft mitfinanziert, taucht also als zusätzliche Kreditsumme auf und wird mitverzinst.
- Die Leistungsfälle sind eng gefasst. Arbeitslosigkeit ist häufig erst nach mehreren Monaten und nur befristet abgedeckt.
Die BaFin rät, bei einem Kredit von einigen hundert bis wenigen tausend Euro genau zu überlegen, ob diese Absicherung wirklich nötig ist. Bei hohen Summen und einem Alleinverdienerhaushalt kann sie dagegen sinnvoll sein.
Wichtig: Der Abschluss darf keine Bedingung für den Kredit sein. Verlangt eine Bank das, ist das ein Grund, das Angebot abzulehnen.
7. Den Verwendungszweck angeben
Zweckgebundene Kredite sind günstiger als Kredite zur freien Verwendung, weil die Bank zusätzliche Sicherheiten erhält.
| Verwendung | Typische Besonderheit |
|---|---|
| Autokredit | Fahrzeugbrief dient als Sicherheit, deutlich niedrigerer Zinssatz |
| Modernisierungskredit | Nachweis über Handwerkerrechnungen, oft günstige Konditionen |
| Umschuldung | Ablösung teurer Altverträge, meist gute Zinssätze |
| Freie Verwendung | keine Nachweise nötig, dafür höherer Zins |
Wer ein Auto finanziert, sollte immer auch den klassischen Autokredit der Bank gegen die Finanzierung des Händlers rechnen. Die Null-Prozent-Angebote der Hersteller sind oft an einen höheren Kaufpreis gekoppelt.
Was die Bonität über deinen Zinssatz entscheidet
Beim Ratenkredit gibt es keinen Preis von der Stange. Die Bank berechnet deinen persönlichen Zinssatz aus deiner Bonität, und die setzt sich aus mehreren Bausteinen zusammen.
Diese persönlichen Angaben fließen ein:
- Regelmäßiges Einkommen und wie sicher es ist, also unbefristet, befristet oder selbstständig
- Beschäftigungsdauer beim aktuellen Arbeitgeber, meist zählt die Probezeit nicht
- Bestehende Kredite und laufende Verpflichtungen wie Unterhalt
- Schufa-Score und andere Auskunfteien wie Creditreform oder Crif
- Wohnsituation, weil Eigentum als Stabilitätssignal gilt
- Alter und Familienstand
Aus diesen Daten berechnen Banken eine Ausfallwahrscheinlichkeit. Je geringer sie ist, desto niedriger der Zins, und desto höher die Chance auf die beworbenen Bestkonditionen.
Drei Dinge verbessern deine Bonität, ohne dass du mehr verdienen musst:
- Nicht genutzte Kreditkarten und Dispolinien kündigen. Auch eingeräumte, aber unbenutzte Rahmen zählen als Verpflichtung.
- Schufa-Eintrag einmal jährlich prüfen. Die Datenkopie nach Artikel 15 DSGVO ist kostenlos und kommt per Post. Falsche Einträge lassen sich löschen.
- Zweiten Kreditnehmer aufnehmen. Ein Partner mit regelmäßigem Einkommen senkt den Zinssatz oft spürbar.
Wer eine ausreichende Bonität mitbringt, sollte trotzdem mehrere Stellen anfragen. Die Bewertung der Bonität unterscheidet sich von Bank zu Bank erheblich, und derselbe Antragsteller erhält bei verschiedenen Banken unterschiedliche Angebote.
Ratenkredit, Rahmenkredit oder Dispo?
Nicht jede Möglichkeit, an Geld zu kommen, ist ein klassischer Ratenkredit. Die folgende Tabelle zeigt, was ein Kredit bei den drei gängigen Formen kostet.
| Form | Rückzahlung | Zinsniveau |
|---|---|---|
| Ratenkredit | feste Monatsraten | am niedrigsten |
| Rahmenkredit | flexibel, Mindestrate | mittel |
| Dispositionskredit | jederzeit, ohne Plan | am höchsten |
Der Ratenkredit ist bei planbaren Anschaffungen fast immer die günstigste Wahl. Der Rahmenkredit lohnt sich, wenn der Bedarf unklar ist, etwa bei einer längeren Renovierung. Der Dispo ist für wenige Tage gedacht und für alles darüber hinaus zu teuer.
Ein Vergleich aktueller Zinssätze der Banken zeigt den Abstand deutlich: Zwischen Dispo und Ratenkredit liegen häufig mehr als zehn Prozentpunkte.
Umschuldung: alte Kredite ablösen
Wer mehrere alte Verträge bedient, spart mit einer Umschuldung oft am meisten. Dabei nimmst du einen neuen Kredit auf und löst damit die bestehenden ab.
In diesen drei Fällen lohnt sich die Umschuldung besonders:
- Ein Dispokredit läuft dauerhaft im Minus. Der Dispozins liegt fast immer deutlich über dem Ratenkreditzins.
- Ein Kreditkartenkredit mit Teilzahlung wird bedient. Diese Variante ist besonders teuer, wie der Beitrag zu den Vor- und Nachteilen von Kreditkarten zeigt.
- Mehrere alte Kredite laufen parallel und sind schwer zu überblicken. Ein neuer Kredit fasst sie zu einer Rate zusammen.
Rechne vor der Umschuldung die Vorfälligkeitsentschädigung der alten Kredite gegen die Zinsersparnis des neuen Kredits. Bei alten Verträgen mit hoher Restlaufzeit geht die Rechnung fast immer auf.
Welche Unterlagen die Bank verlangt
Halte diese Informationen bereit, dann geht der Antrag schnell und einfach durch:
- Gehaltsabrechnungen der letzten zwei bis drei Monate
- Kontoauszüge des Gehaltskontos
- Ausweis und Meldeadresse
- Angaben zu bestehenden Krediten und Unterhaltspflichten
- Bei Selbstständigen: Steuerbescheide der letzten zwei Jahre
Mach vollständige und korrekte Angaben. Falsche Angaben zum Einkommen sind kein Kavaliersdelikt, sondern ein Kündigungsgrund für die Bank. Viele Anbieter akzeptieren die Unterlagen per Upload, einige verlangen sie weiterhin per Post.
Das Widerrufsrecht nutzen
Bei jedem Verbraucherdarlehen hast du 14 Tage Zeit, den Vertrag ohne Angabe von Gründen zu widerrufen. Die Frist beginnt, sobald du den Vertrag und alle Pflichtangaben erhalten hast.
Das gibt dir eine echte Sicherheit: Unterschreib ruhig das beste Kreditangebot und vergleiche danach weiter. Findest du innerhalb von zwei Wochen einen günstigeren Kredit bei einer anderen Bank, widerrufst du und nimmst das neue Angebot.
Wer die eigenen Finanzen insgesamt aufräumen will, findet weitere Ansätze im Beitrag Finanzen im Griff. Und wer statt einer Anschaffung eine Immobilie plant, sollte direkt beim Baufinanzierung Vergleich einsteigen, weil dort andere Regeln gelten.
Häufige Fragen
Worauf muss man beim Vergleich der Kredite achten?
Auf den effektiven Jahreszins, den Zwei-Drittel-Zins, kostenlose Sondertilgungen und darauf, dass eine schufaneutrale Konditionsanfrage gestellt wird.
Was ist der effektive Jahreszins?
Der Zinssatz inklusive aller Kosten wie Vermittlungs- und Bearbeitungsgebühren. Nur er macht Angebote verschiedener Banken vergleichbar.
Was bedeutet der Zwei-Drittel-Zins?
Er zeigt die Konditionen, die zwei Drittel der Kreditnehmer voraussichtlich erhalten, und ist damit realistischer als der beworbene Bestzins.
Schadet der Vergleich der Schufa?
Nein, solange es sich um eine Konditionsanfrage handelt. Diese fließt nicht in den Schufa-Score ein.
Wie lang sollte die Laufzeit sein?
So kurz wie möglich bei einer Rate, die sicher tragbar ist. Eine längere Laufzeit senkt die Rate und erhöht die Zinskosten.
Lohnt sich eine Restschuldversicherung?
Bei kleinen Kreditsummen selten. Die Prämie wird meist mitfinanziert und dadurch zusätzlich verzinst.
Kann man einen Kredit vorzeitig ablösen?
Ja, das ist gesetzlich immer möglich. Die Bank darf höchstens ein Prozent der Restschuld als Entschädigung verlangen.
Wie lange gilt das Widerrufsrecht?
14 Tage ab Erhalt des Vertrags und aller Pflichtangaben, ohne Angabe von Gründen.
*Zuletzt aktualisiert: September 2026. Dieser Beitrag ist allgemeine Information und ersetzt keine individuelle Finanzberatung.*