
Ein Zinsunterschied von 0,3 Prozentpunkten kostet bei 300.000 Euro über zehn Jahre rund 9.000 Euro. Deshalb entscheidet der Vergleich mehr über die Gesamtkosten als jede Verhandlung über den Kaufpreis.
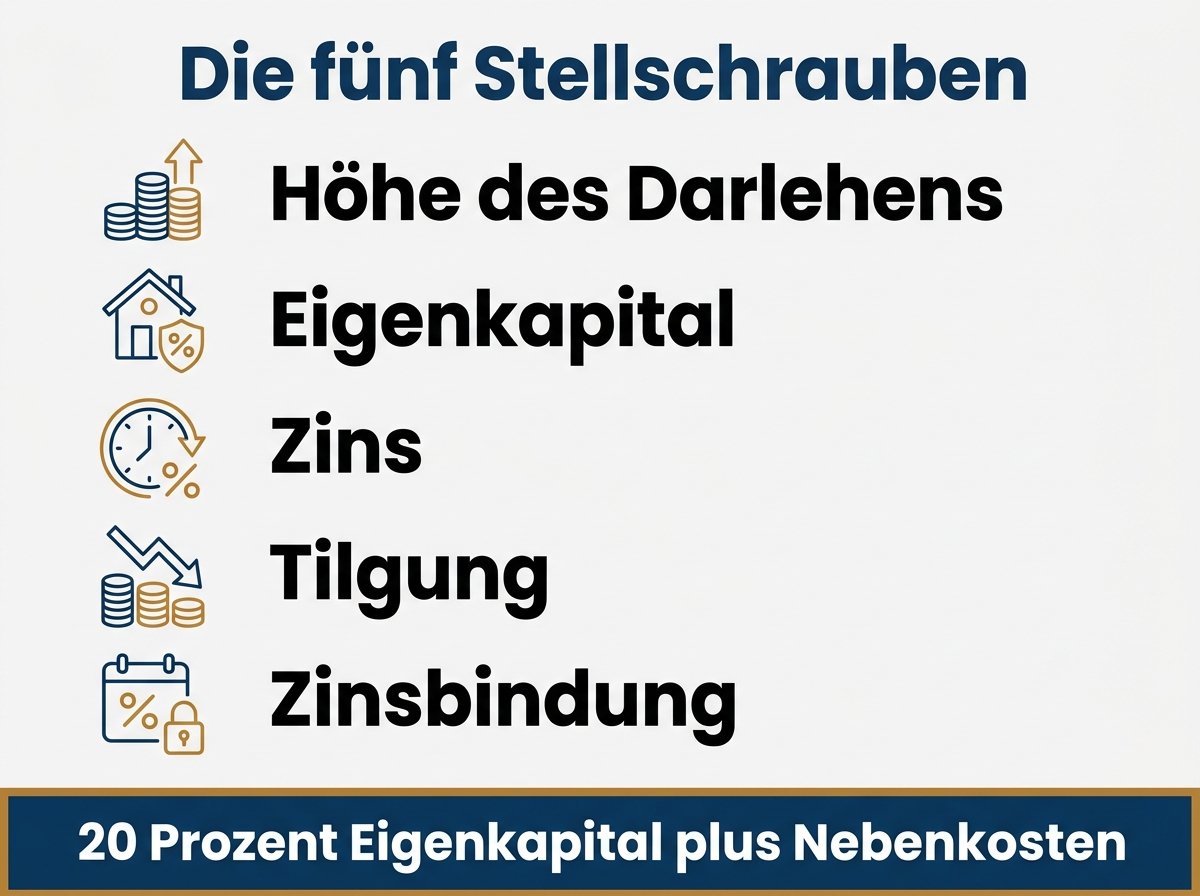
Eine Baufinanzierung besteht aus fünf Stellschrauben: Höhe des Darlehens, Eigenkapital, Zins, Tilgung und Zinsbindung. Wer sie in der richtigen Reihenfolge festlegt, vergleicht am Ende Angebote, die wirklich vergleichbar sind. Genau dafür ist dieser Ratgeber gebaut.
Schritt 1: Den Rahmen der Baufinanzierung berechnen
Beginne deine Baufinanzierung nicht mit dem Objekt, sondern mit der Rate. Die monatliche Belastung ist die einzige Größe, die du über Jahrzehnte tragen musst.
Rechne so:
- Nettoeinkommen des Haushalts ermitteln, ohne Boni und ohne Elterngeld
- Alle Fixkosten abziehen, also Lebenshaltung, Versicherungen, Mobilität, Rücklagen
- Bisherige Warmmiete gegenrechnen, denn sie entfällt künftig
- Puffer von 10 bis 15 Prozent für Instandhaltung und Nebenkosten einplanen
Was übrig bleibt, ist die realistische monatliche Belastung. Als Orientierung gilt: Sie sollte 35 Prozent des Nettoeinkommens nicht überschreiten. Wer das berechnen möchte, braucht dafür keinen Rechner, sondern einen ehrlichen Kontoauszug.
Aus Rate, Zins und Tilgung ergibt sich dann die mögliche Höhe des Darlehens. Der umgekehrte Weg, also erst die Immobilie suchen und danach die Finanzierung passend rechnen, führt fast immer zu einer zu knappen Kalkulation.
Schritt 2: Eigenkapital für die Baufinanzierung sammeln
Bei der Baufinanzierung ist Eigenkapital der stärkste Hebel auf den Zins. Je mehr du einbringst, desto geringer das Risiko für die Bank und desto günstiger ihre Konditionen. Wer viel Eigenkapital einbringen kann, sollte das tun.
Die BaFin zählt in ihrem Überblick zum Immobilienkredit dazu alles, was sich für Kauf oder Bau einsetzen lässt: Bargeld, Bank- und Sparguthaben sowie verkäufliche Wertpapiere.
Als Faustregel gelten 20 Prozent des Kaufpreises plus die vollständigen Nebenkosten. Ab dieser Schwelle stufen die meisten Banken das Ausfallrisiko als überschaubar ein und geben spürbar günstigere Zinsen. Baufinanzierung und Eigenkapital hängen damit direkt zusammen.
Weitere Quellen, die häufig übersehen werden:
- Bausparguthaben aus einem zuteilungsreifen Vertrag
- Eigenleistung am Bau, die die Bank als Muskelhypothek anerkennt
- Verwandtendarlehen, schriftlich und mit klaren Konditionen
- Baugrundstück, falls es bereits vorhanden ist
Ein praktischer Hinweis: Kreditnehmer sollten das benötigte Eigenkapital sechs bis zwölf Monate vor dem Notartermin in sichere Anlagen umschichten. Ein Kursrückgang kurz vor der Beurkundung bringt sonst die gesamte Finanzierung ins Wanken.
Schritt 3: Nebenkosten einplanen, die kein Baukredit deckt
Diese Posten werden regelmäßig unterschätzt und lassen sich selten mitfinanzieren. Je nach Bundesland und Maklereinsatz kommen 8 bis 15 Prozent des Kaufpreises zusammen, mindestens aber zehn Prozent.
| Posten | Höhe | Anmerkung |
|---|---|---|
| Grunderwerbsteuer | 3,5 bis 6,5 Prozent | je nach Bundesland |
| Notar und Grundbuch | etwa 1,5 bis 2 Prozent | gesetzlich geregelt |
| Maklercourtage | bis etwa 3,57 Prozent | inklusive Mehrwertsteuer, meist geteilt |
| Gutachter | einige hundert bis tausend Euro | freiwillig, aber oft sinnvoll |
| Umzug und Renovierung | individuell | wird gern vergessen |
Bayern und Sachsen liegen bei der Grunderwerbsteuer mit 3,5 Prozent am unteren Ende, mehrere Länder verlangen 6,5 Prozent. Je Bundesland sind das bis zu drei Prozentpunkte. Bei 400.000 Euro Kaufpreis macht das 12.000 Euro aus, die du zusätzlich aus Eigenkapital zahlen musst.
Prüfe außerdem staatliche Förderungen. Die KfW bietet zinsgünstige Darlehen für energieeffiziente Gebäude und für Familien, dazu kommen Programme der Bundesländer. Diese Mittel musst du vor dem Vertragsabschluss beantragen, ein Nachreichen ist nicht möglich.
Schritt 4: Zinsbindung und Tilgung festlegen
Bei den meisten Immobilienkrediten werden die Zinsen laut BaFin für fünf, zehn oder 15 Jahre fest vereinbart. Diese Sollzinsbindung bestimmt, wie lange deine monatliche Belastung garantiert gleich bleibt. Wichtig ist, sich diese Konditionen möglichst passend zur eigenen Lebensplanung zu sichern.
Die Zinsbindung ist eine Wette auf die Zinsentwicklung:
- Kurze Bindung von fünf bis zehn Jahren: niedrigerer Zins, dafür früher ein Zinsänderungsrisiko
- Lange Bindung von 15 bis 30 Jahren: etwas höherer Zins, dafür Planungssicherheit über eine längere Laufzeit
Ein gesetzliches Detail hilft dabei: Nach zehn Jahren Laufzeit darfst du jedes Darlehen mit sechs Monaten Frist kündigen, ohne Vorfälligkeitsentschädigung. Eine 15-jährige Bindung kostet also wenig Flexibilität und sichert dir fünf zusätzliche Jahre Planungssicherheit.
Der Tilgungssatz entscheidet über die Laufzeit. Zwei Prozent anfängliche Tilgung bedeuten je nach Zinsniveau rund 35 Jahre bis zur Schuldenfreiheit, drei Prozent etwa 25 Jahre. Aus Zins und Tilgung ergibt sich die monatliche Rate.
Die entscheidende Frage lautet: Wann willst du schuldenfrei sein? Wer mit 40 ein Haus kaufen will und zur Rente fertig sein möchte, sollte mindestens drei Prozent tilgen und ist so deutlich schneller schuldenfrei. Wie sich eine Lücke davor überbrücken lässt, zeigt der Beitrag dazu, wie sich drei Jahre bis zur Rente überbrücken lassen.
Die Darlehensarten im Überblick
Nicht jede Baufinanzierung ist ein klassisches Annuitätendarlehen. Fünf Formen sind aktuell am Markt üblich, und die besten Lösungen kombinieren oft zwei davon.
| Darlehensart | Für wen | Besonderheit |
|---|---|---|
| Annuitätendarlehen | der Standardfall | gleichbleibende monatliche Rate aus Zins und Tilgung |
| Volltilgerdarlehen | wer Sicherheit will | am Ende der Zinsbindung ist die Immobilie bezahlt |
| Bauspardarlehen | wer früh plant | Zinssatz heute sichern, Darlehen später abrufen |
| KfW-Darlehen | energieeffizientes Bauen, Familien | zinsgünstig, aber betragsmäßig begrenzt |
| Variables Darlehen | Zwischenfinanzierung | Zinssatz passt sich alle drei Monate an |
Das Volltilgerdarlehen verdient besondere Aufmerksamkeit. Die monatliche Belastung liegt höher, dafür gibt es keine Restschuld und kein Zinsänderungsrisiko. Viele Banken geben darauf einen Rabatt, weil das Geschäft für sie kalkulierbar ist. Wer es sich leisten kann, ist damit schneller schuldenfrei und zahlt über die gesamte Laufzeit deutlich weniger Zinsen.
Das variable Darlehen ist dagegen kein Instrument für die Hauptfinanzierung. Es eignet sich, wenn in absehbarer Zeit größere Summen hereinkommen, etwa aus dem Verkauf der alten Immobilie.
Eine typische Kombination sieht so aus: ein KfW-Darlehen für den geförderten Teil, dazu ein Annuitätendarlehen der Bank für den Rest. Beide laufen parallel mit eigener Zinsbindung, und beide gehören in den Vergleich.
Welche Unterlagen die Bank braucht
Je vollständiger die Unterlagen, desto schneller erhalten Kreditnehmer ein belastbares Angebot. Banken bewerten eine sauber vorbereitete Anfrage zur Baufinanzierung regelmäßig besser.
Zur Person:
- Gehaltsabrechnungen der letzten drei Monate, bei Selbstständigen die Steuerbescheide der letzten zwei bis drei Jahre
- Nachweis über das Eigenkapital, etwa Kontoauszüge oder Depotauszüge
- Aufstellung bestehender Kredite und Verpflichtungen
- Ausweis und Angaben zum Familienstand
Zum Objekt:
- Exposé, Grundrisse und Wohnflächenberechnung
- Aktueller Grundbuchauszug
- Lageplan und Flurkarte
- Bei Neubau: Baubeschreibung, Baugenehmigung und Kostenaufstellung
- Bei Bestandsimmobilien: Energieausweis und Nachweise über Modernisierungen
Ein Tipp aus der Praxis: Lege alles digital in einem Ordner ab und schicke es allen Anbietern gleichzeitig. Kreditnehmer, die zwei Wochen lang Dokumente nachreichen, verlieren in einem angespannten Markt die Immobilie an schnellere Käufer.
Baufinanzierung ohne Eigenkapital
Eine Baufinanzierung ohne Eigenkapital ist möglich, aber teuer. Die Bank trägt das gesamte Risiko und verlangt dafür einen Aufschlag, der je nach Anbieter zwischen 0,5 und 1,5 Prozentpunkten liegt. Wichtig ist, diese Variante durchzurechnen, bevor man sie wählt.
Zwei Varianten werden unterschieden:
- 80-Prozent-Finanzierung bis 100-Prozent-Finanzierung: Der Kaufpreis wird finanziert, die Nebenkosten zahlst du selbst.
- 110-Prozent-Finanzierung: Auch die Nebenkosten laufen über den Kredit. Diese Variante bieten längst nicht alle Banken an.
Die Rechnung ist eindeutig. Wer 400.000 Euro ohne Eigenkapital finanziert, zahlt über 15 Jahre leicht 80.000 Euro mehr an Zinsen als jemand, der 20 Prozent einbringt. Das ist kein Detail, sondern der Gegenwert eines Mittelklassewagens pro Jahrzehnt.
Sinnvoll kann eine Vollfinanzierung trotzdem sein: bei einem hohen und sicheren Einkommen, bei einer sehr gut gelegenen Immobilie oder wenn die Miete ohnehin über der künftigen Rate liegt. Voraussetzung ist eine einwandfreie Bonität.
Persönliche Beratung oder Online-Vergleich?
Beides hat bei einer Baufinanzierung seinen Platz, und die besten Ergebnisse entstehen, wenn du beides nacheinander nutzt.
Der Online-Vergleich liefert in wenigen Minuten ein Gefühl für die aktuellen Bauzinsen und lässt die mögliche Höhe des Darlehens berechnen. Er zeigt Richtwerte, keine verbindlichen Angebote. Die dort genannten Bestzinsen gelten meist nur bei niedrigem Beleihungsauslauf und sehr guter Bonität.
Die persönliche Beratung klärt die Fragen, die kein Rechner beantwortet: Wie wird die Eigenleistung bewertet? Was passiert bei Elternzeit? Wie lässt sich ein bestehender Bausparvertrag einbauen?
Für eine Baufinanzierung lassen sich Bank und Vermittler grob so einordnen:
| Anbieter | Stärke | Schwäche |
|---|---|---|
| Hausbank | kennt deine Historie | nur eigene Konditionen |
| Direktbank | oft günstige Zinsen | wenig individuelle Beratung |
| Vermittler | Zugriff auf hunderte Banken | Qualität der Beratung schwankt stark |
Zwischen Bank und Vermittler entscheidest du am besten nach zwei Kriterien: den Bewertungen anderer Kunden und der Erlaubnis nach Paragraf 34i der Gewerbeordnung. Sie ist für die Vermittlung von Immobiliardarlehen an Verbraucher vorgeschrieben.
Schritt 5: Baufinanzierung richtig vergleichen
Jetzt erst geht es an den eigentlichen Vergleich der Baufinanzierung. Wichtig ist, dass alle Angebote dieselben Eckdaten haben: gleiche Höhe des Darlehens, gleiche Zinsbindung, gleicher Tilgungssatz. Nur so lassen sich Angebote vergleichen, ohne sich zu täuschen.
Vergleiche diese Punkte:
| Kriterium | Worauf achten |
|---|---|
| Effektiver Jahreszins | enthält alle Kosten, der Sollzins nicht |
| Beleihungsauslauf | Verhältnis von Kreditsumme zum Beleihungswert |
| Bereitstellungszinsen | ab wann sie anfallen, oft nach 6 bis 12 Monaten |
| Sondertilgung | Höhe pro Jahr und ob kostenfrei |
| Tilgungswechsel | wie oft die Rate angepasst werden darf |
| Auszahlungskurs | sollte 100 Prozent betragen |
Der Unterschied zwischen Sollzins und effektivem Jahreszins ist dabei der wichtigste Punkt. Nur der Effektivzins enthält alle Kosten des Kredits und macht zwei Angebote wirklich vergleichbar.
Hol dir Angebote von mindestens drei Stellen: der Hausbank, einer Direktbank und einem unabhängigen Vermittler. Vermittler haben Zugriff auf hunderte Banken und finden häufig günstige Baufinanzierungen, die deine eigene Bank nicht anbietet. Kunden sollten dabei immer schriftliche Angebote erhalten.
Achte darauf, dass die Bank eine Konditionsanfrage und keine Kreditanfrage stellt. Nur die Konditionsanfrage bleibt ohne Wirkung auf deinen Schufa-Score.
Schritt 6: Flexibilität im Baukredit sichern
Eine Baufinanzierung läuft 20 bis 35 Jahre. In dieser Zeit ändert sich fast immer etwas, deshalb sind diese drei Optionen bares Geld wert. Sichern solltest du sie dir gleich bei Vertragsschluss:
Kostenlose Sondertilgungen. Üblich sind fünf Prozent der Darlehenssumme pro Jahr. Wer eine Erbschaft, eine Abfindung oder Weihnachtsgeld einsetzt, verkürzt die Laufzeit erheblich. Schon 3.000 Euro pro Jahr an Sondertilgungen sparen über die gesamte Laufzeit viele tausend Euro.
Tilgungssatzwechsel. Gute Verträge erlauben zwei bis drei Anpassungen während der Zinsbindung, kostenfrei. Das hilft bei Elternzeit ebenso wie bei einer Gehaltserhöhung.
Ratenpause. Manche Banken erlauben es, ein bis zwei Monatsraten im Jahr auszusetzen. In einer Krise ist das wertvoller als ein um 0,05 Punkte niedrigerer Zins.
Diese Punkte kosten meist nur wenige Basispunkte Aufschlag. Rechne den Aufpreis in Euro pro Monat durch, bevor du auf sie verzichtest.
Schritt 7: Die Anschlussfinanzierung mitdenken
Am Ende der Zinsbindung bleibt bei fast jeder Baufinanzierung eine Restschuld. Wie teuer die Anschlussfinanzierung wird, entscheidet sich lange vorher.
Die BaFin empfiehlt, andere Angebote früh zu vergleichen und die Restschuld möglichst weit zu senken. Je weniger offen ist, desto günstiger fällt die Anschlussfinanzierung aus, und desto weniger Zinsen zahlen Kreditnehmer insgesamt.
Drei Wege stehen offen:
- Prolongation bei der bisherigen Bank, bequem und oft nicht die günstigste Wahl
- Umschuldung zu einem anderen Anbieter, meist mit besseren Konditionen
- Forward-Darlehen, mit dem du dir den heutigen Zinssatz bis zu fünf Jahre im Voraus sicherst
Ein Forward-Darlehen kostet einen Aufschlag pro Monat Vorlaufzeit. Es lohnt sich, wenn du steigende Zinsen erwartest, und kostet Geld, wenn sie fallen. Eine Garantie gibt es in beide Richtungen nicht.
Die häufigsten Fehler bei der Baufinanzierung
- Zu knapp kalkuliert. Ohne Puffer wird jede Reparatur am Haus zum Problem.
- Nur auf die Rate geschaut. Eine niedrige Rate bei einem Prozent Tilgung bedeutet 50 Jahre Laufzeit.
- Nebenkosten mitfinanziert. Das treibt den Beleihungsauslauf über 100 Prozent und damit den Zinssatz.
- Nur ein Angebot eingeholt. Die Hausbank ist selten die beste Adresse für eine Baufinanzierung.
- Förderung vergessen. KfW-Mittel gibt es nur vor Vertragsabschluss.
- Versicherungen ignoriert. Wohngebäude- und Risikolebensversicherung gehören zu jeder Finanzierung dazu.
- Keine Bewertungen geprüft. Bei Vermittlern lohnt der Blick auf Erfahrungen anderer Kunden.
Wer neben der Baufinanzierung andere Kredite laufen hat, sollte diese vorher prüfen. Ein teurer Altvertrag belastet die Haushaltsrechnung, wie der Kreditvergleich zeigt. Und weil die laufenden Kosten einer Immobilie schnell die Rate erreichen, lohnt früh ein Blick auf den Gasvergleich.
Häufig gestellte Fragen
Wie viel Eigenkapital braucht man für eine Baufinanzierung?
Als Faustregel 20 Prozent des Kaufpreises plus die vollständigen Nebenkosten. Weniger ist möglich, kostet aber deutlich mehr Zinsen.
Was ist der Unterschied zwischen Sollzins und Effektivzins?
Der Sollzins ist der reine Darlehenszins. Der effektive Jahreszins enthält zusätzlich die Nebenkosten des Kredits und ist deshalb die Vergleichsgröße.
Wie lange sollte die Zinsbindung laufen?
Zehn bis 15 Jahre sind üblich. Nach zehn Jahren besteht ohnehin ein gesetzliches Kündigungsrecht mit sechs Monaten Frist.
Wie hoch sollte die Tilgung sein?
Mindestens zwei Prozent, besser drei. Rechne rückwärts von dem Jahr, in dem du schuldenfrei sein willst.
Was ist der Beleihungsauslauf?
Das Verhältnis der Kreditsumme zum Beleihungswert der Immobilie. Je niedriger er ist, desto günstiger der Zinssatz.
Was kostet eine vorzeitige Ablösung?
Bei Verkauf vor Ablauf der Zinsbindung wird meist eine Vorfälligkeitsentschädigung fällig. Nach zehn Jahren Laufzeit entfällt sie.
Wie funktioniert ein Forward-Darlehen?
Du sicherst dir den heutigen Zinssatz bis zu fünf Jahre im Voraus und zahlst dafür einen Aufschlag pro Monat Vorlaufzeit.
Wie vergleicht man eine Baufinanzierung richtig?
Mit identischen Eckdaten und über den effektiven Jahreszins. Mindestens drei Anbieter, darunter ein unabhängiger Vermittler.
*Zuletzt aktualisiert: September 2026. Dieser Beitrag ist allgemeine Information und ersetzt keine individuelle Finanzberatung.*