
Nach elf Jahren im Betrieb liegt die Kündigung auf dem Tisch. Drei Wochen Zeit für die Klage, die Kosten für den Anwalt beginnen bei 1.500 € Vorschuss, und der Ausgang ist offen. Genau an dieser Stelle entscheidet sich, ob eine Rechtsschutzversicherung wichtig war oder überflüssig.
Eine Rechtsschutzversicherung übernimmt die Kosten für Anwalt, Gericht und Gutachter in den Bereichen, die du vorher vereinbart hast. Sie verschafft dir damit vor allem eines: die Möglichkeit, dein Recht überhaupt durchzusetzen.
Was ein Rechtsstreit wirklich kostet
Die Kosten richten sich nach dem Streitwert, nicht nach dem Aufwand. Das macht sie planbar und gleichzeitig überraschend hoch.
| Streitwert | Ungefähre Kosten erste Instanz |
|---|---|
| 2.000 € | rund 1.500 € |
| 5.000 € | rund 3.000 € |
| 10.000 € | rund 5.000 € |
| 25.000 € | rund 8.500 € |
Enthalten sind darin die Anwälte beider Seiten und die Kosten des Verfahrens bei Gericht. Wer den Prozess verliert, zahlt in der Regel alles. Kommt ein Sachverständigengutachten dazu, etwa im Baurecht, steigen die Kosten weiter. Genau diese Kosten übernimmt eine private Rechtsschutzversicherung.
Eine Besonderheit gilt im Arbeitsrecht: In der ersten Instanz trägt jede Person ihre eigenen Kosten für den Anwalt, auch wenn sie gewinnt. Wer ohne Rechtsschutzversicherung gegen eine Kündigung klagt, zahlt also selbst.
Die Bausteine: Nur zahlen, was du brauchst
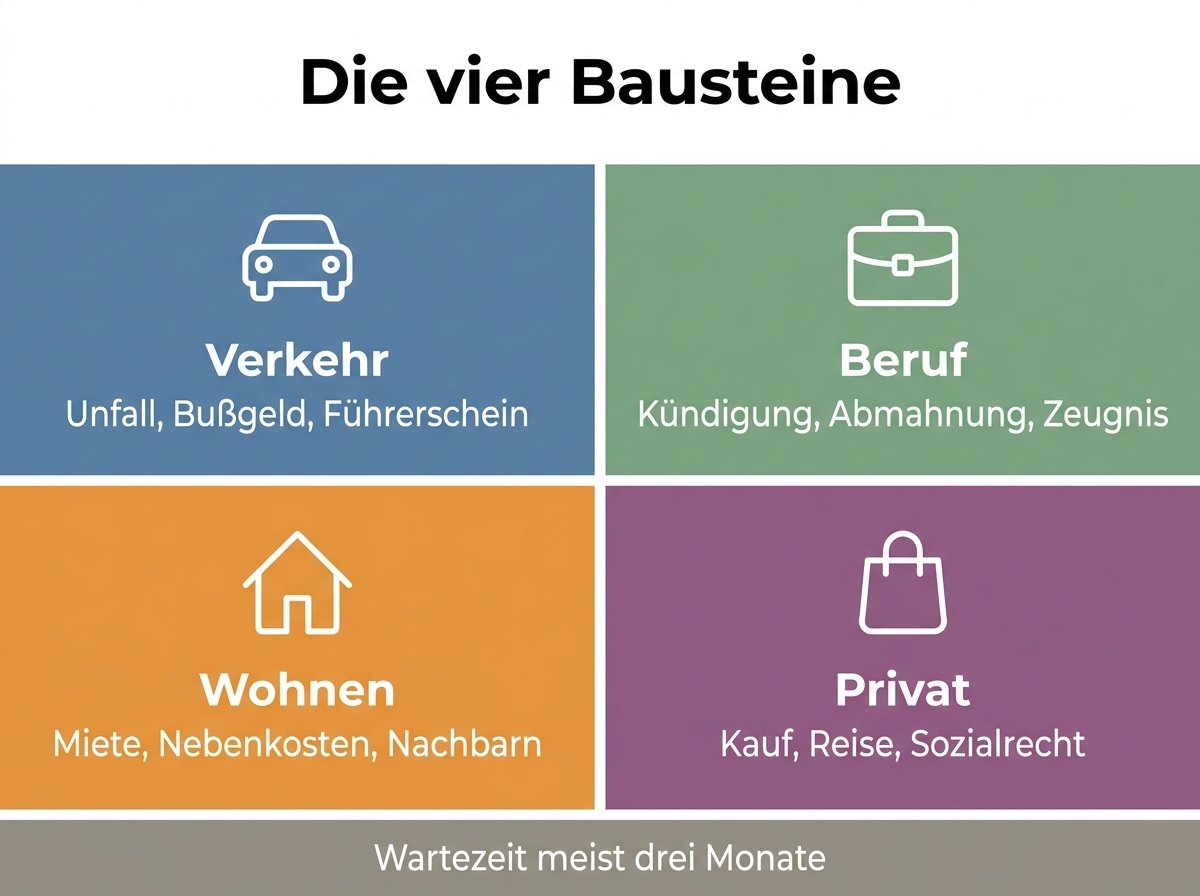
Rechtsschutz ist ein Baukasten. Die Verbraucherzentrale nennt in ihrer Einschätzung zur Rechtsschutzversicherung vier Pakete, die sich einzeln zusammenstellen lassen:
| Baustein | Deckt ab | Für wen |
|---|---|---|
| Verkehr | Unfälle, Bußgelder, Führerschein, Autokauf | alle mit Fahrzeug oder Fahrrad |
| Beruf | Kündigung, Abmahnung, Zeugnis, Lohn | Angestellte und Auszubildende |
| Wohnen | Mietstreit, Nebenkosten, Nachbarrecht | Mieter und Eigentümer |
| Privat | Kaufverträge, Reisen, Sozialrecht, Steuern | praktisch jeder |
Der Verkehrsrechtsschutz ist der meistgenutzte Bereich und oft einzeln erhältlich. Wer kein Auto besitzt, kann ihn weglassen. Selbstständige und Rentner brauchen den Berufsbaustein für Nichtselbstständige nicht, Selbstständige dafür eine eigene Variante.
Das Paket aus Privat, Beruf und Verkehr wird häufig als PBV abgekürzt und ist die gängigste Kombination. Wer nur Privat und Verkehr wählt, spart, verzichtet aber auf den Bereich mit den teuersten Auseinandersetzungen. Wohnen kommt in der Regel gegen Aufpreis dazu.
Die Wartezeit: der häufigste Fallstrick
Das ist der Punkt, an dem die meisten Verträge scheitern. Die Ursache eines Rechtsstreits darf erst nach Ablauf der Wartezeit liegen, sonst besteht kein Versicherungsschutz.
Die Verbraucherzentrale nennt dazu klare Werte: Die meisten Versicherer verlangen drei Monate ab Vertragsbeginn, manche bestehen auf sechs Monaten.
Daraus folgt eine simple Regel: Der Abschluss der Rechtsschutzversicherung gehört vor den Streit. Wer die Police erst nach der Abmahnung oder nach der Mieterhöhung abschließt, steht ohne Schutz da.
Ohne Wartezeit greifen nur wenige Bereiche, vor allem der Verkehrsrechtsschutz und Schadenersatzansprüche nach einem Unfall. Einzelne Tarife werben mit Sofortschutz, meist gegen Aufpreis und mit eigenen Einschränkungen.
Achte außerdem auf das Datum der Ursache, nicht auf das Datum des Streits. Ein Mietvertrag mit einer unwirksamen Klausel von 2019 löst auch dann keinen Versicherungsfall aus, wenn der Streit erst heute eskaliert.
Lohnt sich eine Selbstbeteiligung?
Meistens ja. Bei einer Rechtsschutzversicherung mit Selbstbeteiligung von 300 bis 500 € sinkt der Beitrag spürbar, oft um 20 bis 30 Prozent.
Die Rechnung ist einfach: Musst du in zehn Jahren zweimal die Selbstbeteiligung zahlen, sind das höchstens 1.000 €, und über dieselbe Zeit sparst du oft mehr an Beiträgen.
Zwei Einschränkungen solltest du kennen:
- Bei kleinen Streitwerten fällt eine hohe Selbstbeteiligung stark ins Gewicht. Eine Auseinandersetzung um 800 € lohnt sich dann kaum.
- Manche Tarife senken die Selbstbeteiligung, wenn du mehrere Jahre schadenfrei bleibst. Dann musst du im Fall der Fälle weniger selbst zahlen.
Was eine Rechtsschutzversicherung nicht zahlt
Hier entstehen die meisten Enttäuschungen. Diese Bereiche sind laut Verbraucherzentrale typischerweise ausgeschlossen:
- Scheidung und Familienrecht, oft nur als telefonische Rechtsberatung enthalten
- Erbstreitigkeiten, ebenfalls meist nur als Beratung
- Hausbau und Grundstückskauf, das größte finanzielle Risiko überhaupt
- Spekulative Geldanlagen
- Abwehr von Schadenersatzansprüchen, dafür ist die Haftpflicht zuständig
- Vorsätzlich begangene Straftaten, rückwirkend, wenn der Vorsatz feststeht
Der letzte Punkt ist wichtig: Im Strafrechtsschutz zahlt die Versicherung zunächst, fordert das Geld aber zurück, wenn am Ende eine vorsätzliche Tat feststeht.
Dass die Abwehr von Schadenersatzansprüchen ausgeschlossen ist, klingt hart, hat aber einen guten Grund. Diesen Teil übernimmt bereits die Haftpflicht, wie der Beitrag dazu zeigt, warum die Privathaftpflichtversicherung so wichtig ist.
Welche Leistungen im Fall konkret übernommen werden
Wenn der Versicherer den Rechtsschutz bestätigt, trägt er in den versicherten Bereichen diese Posten:
- Honorar des eigenen Anwalts nach dem Rechtsanwaltsvergütungsgesetz
- Gerichtskosten einschließlich der Gebühren für alle Instanzen
- Kosten für Zeugen und Sachverständige, die das Gericht heranzieht
- Honorar des gegnerischen Anwalts, wenn du den Prozess verlierst
- Kosten eines Mediationsverfahrens, bei vielen Tarifen bis zu einer festen Höhe
- Strafkaution als zinsloses Darlehen, vor allem im Ausland relevant
- Telefonische Rechtsberatung, häufig auch in Bereichen ohne Versicherungsschutz
Die telefonische Beratung ist dabei die meistgenutzte Leistung überhaupt. Sie kostet den Versicherer wenig und verhindert viele Auseinandersetzungen, bevor sie entstehen. Für dich ist sie oft die schnellste Unterstützung: Ein kurzes Gespräch klärt, ob überhaupt ein Anspruch besteht.
Nicht übernommen wird dagegen, was du dem Gegner schuldest. Wird eine Forderung gegen dich bestätigt, zahlt die Rechtsschutzversicherung nur das Verfahren, nicht die Forderung selbst. Diese Unterscheidung ist zentral und wird regelmäßig missverstanden.
Deckungszusage und Stichentscheid
Bevor der Versicherer zahlt, prüft er den Fall und erteilt eine Deckungszusage. Dabei bewertet er, ob deine Position hinreichende Aussicht auf Erfolg hat.
Lehnt er ab, bist du nicht am Ende. Die Verbraucherzentrale hebt den Stichentscheid als wichtige Klausel hervor: Dein Anwalt gibt eine begründete Stellungnahme ab, und diese ist für den Versicherer bindend, sofern sie nicht offensichtlich falsch ist.
Prüfe deshalb vor dem Abschluss, ob dein Tarif einen Stichentscheid oder ein Schiedsgutachterverfahren vorsieht. Ohne diese Klausel bleibt bei einer Ablehnung nur der Weg, den Versicherer selbst zu verklagen.
Für wen sich die Rechtsschutzversicherung lohnt
Sie ist keine Pflichtversicherung und auch nicht für jeden sinnvoll. Besonders lohnt sie sich bei:
- Angestellten in unsicheren Branchen, weil Kündigungsschutzklagen häufig und teuer sind
- Mietern in angespannten Wohnungsmärkten, wo Eigenbedarf und Mieterhöhungen zunehmen
- Vielfahrern, weil der Verkehrsbereich am häufigsten genutzt wird
- Menschen mit geringem Vermögen, die einen Prozess sonst gar nicht führen könnten
Weniger sinnvoll ist sie, wenn du genug Rücklagen hast, um einen Streit selbst zu finanzieren. Wer 10.000 Euro zurücklegen kann, fährt mit einem eigenen Puffer oft günstiger als mit jahrzehntelangen Beiträgen.
Eine Alternative für Mieter ist die Mitgliedschaft im örtlichen Mieterverein. Sie kostet einen Bruchteil und deckt Beratung und teilweise auch Prozesskosten im Mietrecht ab.
Worauf du beim Vergleich achten solltest
Zu den bekannten Anbietern zählen spezialisierte Versicherer wie ARAG und ROLAND sowie die Rechtsschutztöchter der großen Konzerne. ROLAND und ARAG bieten dabei einzeln wählbare Bausteine an, was den Vergleich erleichtert. Die Kosten der Rechtsschutzversicherung liegen je nach Bausteinen und Selbstbeteiligung meist im mittleren dreistelligen Bereich pro Jahr.
Vergleiche diese Punkte:
- Versicherungssumme: mindestens 300.000 €, besser eine Million oder unbegrenzt. Die Kosten oberhalb der vereinbarten Versicherungssumme trägst du selbst
- Wartezeit je Baustein und ob es Bereiche ohne Wartezeit gibt
- Stichentscheid oder Schiedsgutachterverfahren bei Ablehnung
- Freie Anwaltswahl, gesetzlich garantiert, aber manche Tarife belohnen Partneranwälte
- Telefonische Rechtsberatung auch in nicht versicherten Bereichen
- Kündigungsfristen und ob der Versicherer nach zwei Schadenfällen kündigen darf
- Geltungsbereich, also ob Streitigkeiten im europäischen Ausland mitversichert sind
Der letzte Punkt zur Kündigung wird oft übersehen. Nach zwei gemeldeten Fällen innerhalb von zwölf Monaten dürfen beide Seiten den Vertrag beenden. Ein Versicherer, der darauf verzichtet, ist mehr wert als ein um 30 € günstigerer Beitrag.
Wer seine rechtlichen Angelegenheiten ohnehin ordnet, sollte parallel klären, wie man eine Vollmacht schreibt. Und wenn es um Absicherung im Alltag geht, gehört auch die Frage dazu, wann eine private Unfallversicherung sinnvoll ist.
Häufige Fragen
Ist eine Rechtsschutzversicherung sinnvoll?
Für Angestellte, Mieter und Vielfahrer meist ja. Wer genug Rücklagen für einen Prozess hat, kann darauf verzichten.
Welche Bausteine gibt es?
Verkehr, Beruf, Wohnen und Privat. Sie lassen sich einzeln kombinieren, üblich ist das Paket aus Privat, Beruf und Verkehr.
Wie lange ist die Wartezeit?
Meist drei Monate ab Vertragsbeginn, bei manchen Versicherern sechs. Der Verkehrsbereich greift oft sofort.
Was kostet eine Rechtsschutzversicherung?
Je nach Bausteinen und Selbstbeteiligung meist im mittleren dreistelligen Bereich pro Jahr. Eine hohe Selbstbeteiligung senkt den Beitrag deutlich.
Lohnt sich eine Selbstbeteiligung?
Meist ja. 300 bis 500 € senken den Beitrag um 20 bis 30 Prozent.
Was ist nicht versichert?
Scheidung, Erbstreitigkeiten, Hausbau und Grundstückskauf, spekulative Geldanlagen sowie die Abwehr von Schadenersatzansprüchen.
Was ist eine Deckungszusage?
Die Bestätigung des Versicherers, die Kosten zu übernehmen. Lehnt er ab, hilft der Stichentscheid deines Anwalts.
Wer braucht Verkehrsrechtsschutz?
Alle, die am Straßenverkehr teilnehmen, auch als Radfahrer oder Fußgänger. Es ist der meistgenutzte Bereich.
*Zuletzt aktualisiert: September 2026. Dieser Beitrag ist allgemeine Information und ersetzt keine Rechtsberatung.*