
Die meisten Menschen unterschreiben in ihrem Leben genau einen großen Kreditvertrag: die Baufinanzierung fürs Eigenheim. Und ausgerechnet bei dieser Entscheidung schauen viele nur auf eine einzige Zahl, den Zinssatz. Dabei entscheidet oft ein anderer Wert darüber, ob am Ende Tausende Euro mehr oder weniger fließen, nämlich die Tilgung.
Annuität, Tilgung, Restschuld, Sondertilgung: Diese Begriffe klingen sperrig, und genau deshalb werden sie beim Bankgespräch gern überflogen. Wer sie aber einmal in Ruhe durchdringt, trifft ruhigere Entscheidungen und lässt sich weniger von hübsch gerechneten Monatsraten blenden. Diese Anleitung zeigt Schritt für Schritt, worauf es ankommt und welche Denkfehler regelmäßig teuer werden.
Erst die Begriffe: Was Annuität und Tilgung wirklich bedeuten
Ein Annuitätendarlehen ist die verbreitetste Form der Immobilienfinanzierung. Das Prinzip ist einfach: Sie zahlen über die gesamte Zinsbindung eine gleichbleibende Monatsrate, die Annuität. Diese Rate besteht aus zwei Teilen, dem Zinsanteil und dem Tilgungsanteil. Die Bank kassiert den Zins für das geliehene Geld, mit dem Tilgungsanteil verringern Sie die Restschuld.
Der Clou liegt in der Verschiebung innerhalb der Rate. Weil die Restschuld mit jeder Zahlung sinkt, fällt auch der Zins auf diese Restschuld. Da die Gesamtrate aber gleich bleibt, wächst der Tilgungsanteil Monat für Monat. Am Anfang zahlen Sie also fast nur Zinsen, gegen Ende fast nur noch Tilgung. Genau diese Dynamik übersehen viele, wenn sie nur auf die erste bequeme Rate schauen.
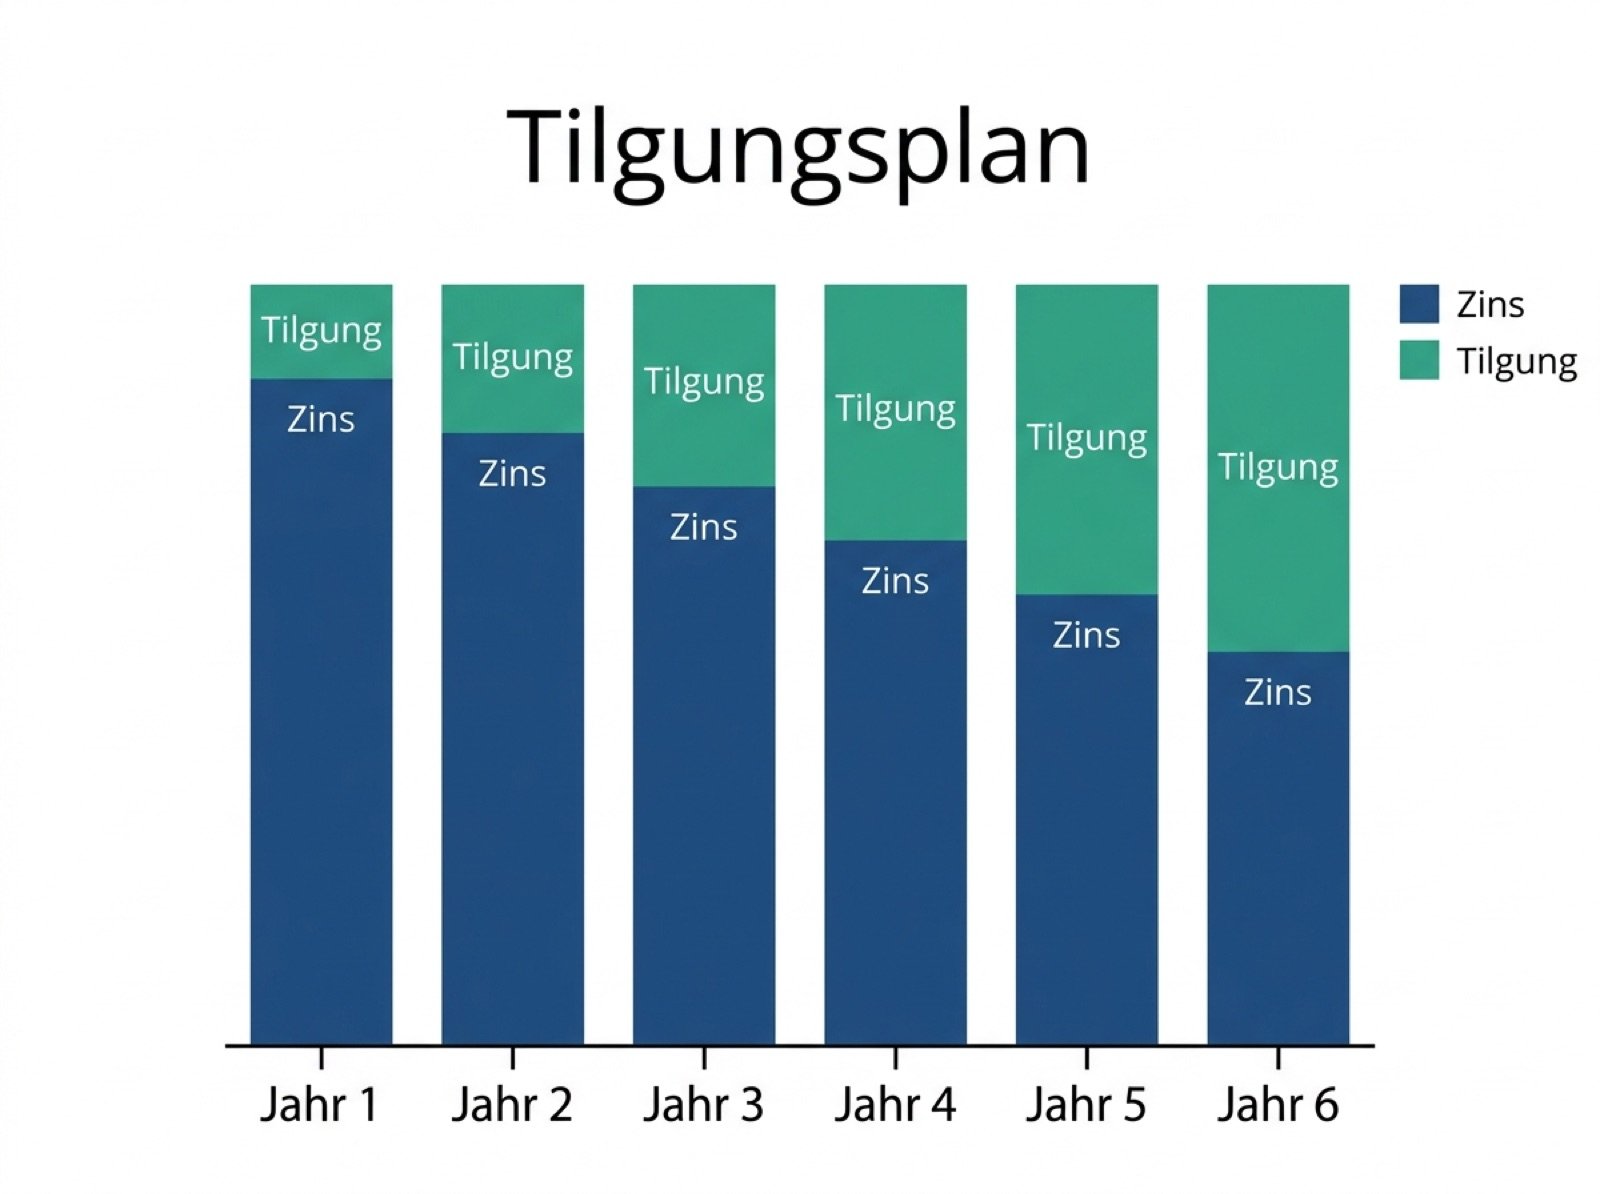
Bei gleichbleibender Rate sinkt der Zinsanteil, während der Tilgungsanteil von Jahr zu Jahr wächst.
Schritt für Schritt zur passenden Rate
Eine feste Reihenfolge hilft, Angebote sauber zu vergleichen, statt sich von einer niedrigen Anfangsrate locken zu lassen. Legen Sie zuerst die Eckdaten fest: Darlehenssumme, realistischer Zinssatz und die gewünschte anfängliche Tilgung in Prozent. Danach spielen Sie verschiedene Tilgungssätze durch und beobachten, wie sich Monatsrate, Restschuld nach Ablauf der Zinsbindung und die gesamte Zinssumme verändern. Wer die eigenen Zahlen einmal in Ruhe durchspielen und die passende Rate samt Restschuldverlauf finden möchte, kann vorab unkompliziert die Tilgung berechnen und geht dann besser vorbereitet ins erste Bankgespräch.
Erst mit diesen Werten im Kopf lohnt der Vergleich mehrerer Banken, und zwar über den Effektivzins statt über die reine Monatsrate. Der Effektivzins bündelt die wichtigsten Kosten und ist damit das ehrlichere Preisschild eines Kredits.
Der teuerste Denkfehler: eine zu niedrige Tilgung
Viele Kreditnehmer wählen bewusst eine niedrige Anfangstilgung von einem Prozent, weil die Monatsrate dann angenehm klein wirkt. Das Problem zeigt sich erst Jahre später. Mit einem Prozent Anfangstilgung zieht sich die Rückzahlung über Jahrzehnte, die Restschuld nach zehn oder fünfzehn Jahren bleibt hoch, und Sie zahlen über die Laufzeit deutlich mehr Zinsen.
Verbraucherschützer empfehlen im aktuellen Umfeld eine anfängliche Tilgung von mindestens zwei Prozent, besser zweieinhalb bis drei Prozent. Ein Prozentpunkt mehr Tilgung klingt nach wenig, verkürzt die Laufzeit aber spürbar und senkt die Zinslast. Wer die tatsächlichen Zahlen einmal nebeneinanderlegt, sieht sofort, wie stark dieser scheinbar kleine Hebel wirkt. Übrigens ist ein sauber geplanter Kredit ein wichtiger Baustein solider Finanzen, und wer sich grundsätzlich mit dem Thema beschäftigen will, findet in Gedanken zur finanziellen Selbstfürsorge einen guten Einstieg.
Wer Tilgung und Restschuld vor dem Bankgespräch durchrechnet, verhandelt entspannter.
Sondertilgung: der unterschätzte Flexibilitätspuffer
Neben der laufenden Tilgung gibt es die Sondertilgung, also zusätzliche Zahlungen neben der regulären Rate. Viele Banken erlauben pro Jahr eine kostenlose Sondertilgung von rund fünf Prozent der Darlehenssumme, oft muss man dieses Recht aber ausdrücklich vereinbaren. Das lohnt sich selbst dann, wenn Sie die Sondertilgung nie nutzen: Sie schafft Spielraum, sollte einmal eine Erbschaft, eine Bonuszahlung oder ein Bausparguthaben zur Verfügung stehen.
Wichtig ist das Kleingedruckte. Wer über die vereinbarte Grenze hinaus zahlen will, riskiert eine Vorfälligkeitsentschädigung. Deshalb gehört die Frage nach kostenlosen Sondertilgungen und einem änderbaren Tilgungssatz in jedes Vertragsgespräch. Solche Flexibilität ist gerade dann Gold wert, wenn sich die Lebenssituation ändert. Ähnlich wie bei der Frage, wie flexibel ein Modulhaus auf veränderte Lebensphasen reagiert, zahlt sich auch bei der Finanzierung ein Vertrag aus, der mitwachsen kann.
Das Zehn-Jahres-Recht kennen viele nicht
Ein Punkt wird fast immer übersehen, obwohl er richtig Geld sparen kann. Nach zehn Jahren dürfen Sie ein Darlehen mit langer Zinsbindung entschädigungslos kündigen. Geregelt ist das in Paragraf 489 des Bürgerlichen Gesetzbuchs: Zehn Jahre nach vollständigem Empfang des Darlehens besteht ein Kündigungsrecht mit sechs Monaten Frist, und dieses Recht lässt sich vertraglich nicht ausschließen.
Praktisch bedeutet das: Haben Sie 2018 zu einem hohen Zins abgeschlossen und sind die Konditionen inzwischen besser, können Sie ab 2028 ohne Vorfälligkeitsentschädigung umschulden. Die Verbraucherzentrale erklärt in ihrem Ratgeber, wie sich eine Baufinanzierung ohne Extrakosten vorzeitig ablösen lässt. Wer dieses Datum kennt und rechtzeitig neue Angebote einholt, verschenkt keine Verhandlungsmacht.
Restschuld statt Monatsrate: die richtige Perspektive
Der letzte, entscheidende Perspektivwechsel: Nicht die Monatsrate ist die spannende Zahl, sondern die Restschuld am Ende der Zinsbindung. Denn nach zehn oder fünfzehn Jahren fest vereinbartem Zins folgt die Anschlussfinanzierung, und für die verbleibende Schuld gelten dann die Zinsen von morgen, die heute niemand kennt.
Wer mit hoher Restschuld in die Anschlussfinanzierung geht, ist dem Zinsrisiko stärker ausgesetzt. Eine höhere anfängliche Tilgung und genutzte Sondertilgungen drücken diese Restschuld und machen die Finanzierung planbarer. Das gilt besonders für Menschen, die absehbar in Rente gehen und den Kredit nicht bis ins hohe Alter mitschleppen wollen. Wie man solche Übergangsphasen finanziell absichert, zeigt der Beitrag dazu, wie sich drei Jahre bis zur Rente überbrücken lassen.
Die wichtigsten Schritte auf einen Blick
- Eckdaten festlegen: Darlehenssumme, realistischen Zins und anfängliche Tilgung notieren.
- Mehrere Tilgungssätze durchrechnen und Restschuld sowie Zinssumme vergleichen.
- Mindestens zwei Prozent Anfangstilgung ansetzen, besser mehr.
- Kostenlose Sondertilgung und änderbaren Tilgungssatz im Vertrag sichern.
- Das Zehn-Jahres-Kündigungsrecht nach Paragraf 489 BGB im Kalender vermerken.
- Angebote über den Effektivzins vergleichen, nicht über die Monatsrate.
Tilgung und Annuität sind keine Nebensache, sondern der Kern jeder Finanzierung. Wer die Mechanik einmal verstanden hat, erkennt schnell, wo eine niedrige Rate in Wahrheit teuer wird und wo ein wenig mehr Tilgung langfristig entlastet. Das ist keine Frage von Fachwissen, sondern von ein paar durchdachten Rechnungen vor der Unterschrift.
Häufige Fragen
Wie hoch sollte die anfängliche Tilgung sein?
Als Faustregel gelten mindestens zwei Prozent, in vielen Fällen sind zweieinhalb bis drei Prozent sinnvoller. Eine höhere Anfangstilgung verkürzt die Laufzeit, senkt die gesamte Zinslast und drückt die Restschuld zum Ende der Zinsbindung. Wer sehr niedrig tilgt, zahlt über die Jahre deutlich mehr Zinsen und steht bei der Anschlussfinanzierung mit hoher Restschuld da.
Was ist der Unterschied zwischen Annuität und Tilgung?
Die Annuität ist die gesamte gleichbleibende Monatsrate. Sie setzt sich aus Zinsanteil und Tilgungsanteil zusammen. Die Tilgung ist nur der Teil, mit dem Sie die Restschuld verringern. Weil die Restschuld sinkt, wird der Zinsanteil kleiner und der Tilgungsanteil größer, obwohl die Rate insgesamt konstant bleibt.
Lohnt sich eine Sondertilgung?
In den meisten Fällen ja. Zusätzliche Zahlungen verringern die Restschuld direkt und sparen Zinsen. Wichtig ist, das Recht auf kostenlose Sondertilgungen im Vertrag zu vereinbaren, üblich sind rund fünf Prozent der Darlehenssumme pro Jahr. Ohne diese Vereinbarung kann die Bank für Extrazahlungen eine Vorfälligkeitsentschädigung verlangen.
Kann ich einen laufenden Kredit vorzeitig kündigen?
Bei langen Zinsbindungen gibt es nach zehn Jahren ein gesetzliches Kündigungsrecht mit sechs Monaten Frist, und zwar ohne Vorfälligkeitsentschädigung. Es beginnt mit dem vollständigen Empfang des Darlehens. Innerhalb der Zinsbindung ist eine vorzeitige Ablösung sonst meist nur mit Entschädigung möglich, außer der Vertrag erlaubt es ausdrücklich.